Cualquier empresa de transporte que realice envíos de mercancía a otros países sabrá que el Documento Único Administrativo (DUA) es un documento imprescindible que se debe conocer al máximo. El DUA es un modelo de declaración de carácter obligatorio que se ha de cumplimentar para llevar a cabo operaciones de comercio internacional de mercancías, bien de importación o exportación, ante las autoridades aduaneras. Este documento, también conocido como Declaración Aduanera, es una pieza clave en el complejo entramado del comercio internacional, desempeñando un papel crucial en todas las operaciones de importación, exportación y tránsito de mercancías entre terceros países y la Comunidad Económica Europea (CEE).
Comprender qué implica este documento y cómo completarlo de manera adecuada es fundamental para cualquier operación comercial que deba llevarse a cabo, especialmente aquellas que involucran terceros países.
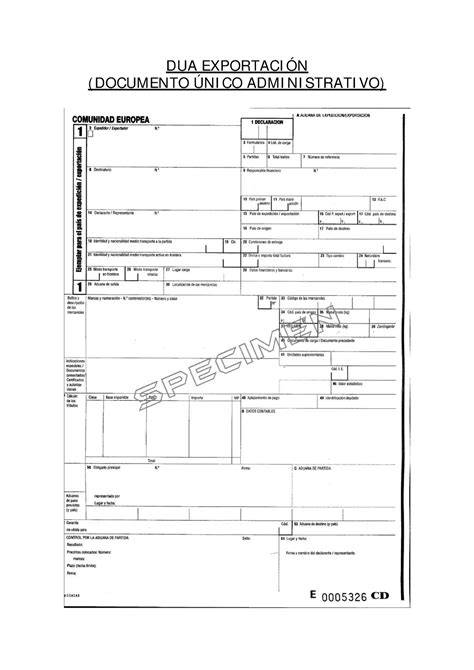
¿Qué es el DUA y cuál es su función?
El DUA es la declaración aduanera utilizada tradicionalmente para formalizar y estandarizar las operaciones de importación, exportación y tránsito de mercancías en la UE, tanto para el comercio con países no pertenecientes a la UE como para la comercialización de bienes no pertenecientes a la UE dentro de la UE.
En el Documento Único Administrativo DUA se recogen los datos básicos de la operación: quién declara, quién es el destinatario, qué mercancía se mueve, punto de origen, punto destino, la empresa de transporte internacional, el régimen aduanero que se aplica y bajo qué condiciones se declara.
La principal finalidad del DUA es el aporte de seguridad, independientemente de que sea una exportación o importación. En el documento se especificarán todo tipo de datos de la transacción a realizar; datos de los países de destino u origen y, por otro lado, las características de la mercancía, identificación de las partes y hasta los vehículos que se usarán o se han usado para realizar los envíos.
Funciones principales del DUA:
- Facilita el control aduanero y fiscal del movimiento internacional de mercancías.
- Formaliza la declaración ante la administración aduanera.
- Sirve de base para el cálculo de derechos arancelarios e impuestos.
- Facilita controles y la trazabilidad de las operaciones de importación y exportación.
- Deja constancia documental de la operación para futuras comprobaciones, auditorías o regularizaciones.
- Permite a la autoridad aduanera aplicar los aranceles e impuestos correspondientes, así como verificar el cumplimiento de normativas sanitarias, de seguridad, origen, etc.
- Unifica todos los documentos administrativos necesarios para la importación o la exportación de mercancías.
- El DUA para exportaciones acredita la salida de la mercancía del territorio aduanero.
Así mismo, el DUA sirve como base para la declaración tributaria sobre estas operaciones a Hacienda y proporciona información sobre la mercancía.
¿Cuándo se requiere el DUA?
El documento DUA es requerido en las siguientes operaciones:
- Mercancías no pertenecientes a la Unión Europea.
- Mercancías de la Unión.
- Los productos de la pesca.
- Mercancías procedentes de Ceuta y Melilla que van a ser importadas a la Península, Baleares o Islas Canarias.
- Mercancías de cualquier procedencia que se despachen de importación o exportación en Ceuta y Melilla.
- En casos que la normativa comunitaria lo disponga expresamente.
- Para la declaración de importación o exportación de mercancía del territorio canario ante la Administración Tributaria Canaria (VEXCAN).
Es importante destacar que, antes de expedirlo, se debe tener en cuenta una clara premisa: a la hora de intercambiar productos con países de la UE, la operación se denominará “expedición“, mientras que si se realiza el envío o llegada de productos de fuera de la Unión, Ceuta, Melilla y Canarias, se conocerá a la operación como “exportación“.
Clasificación del documento DUA
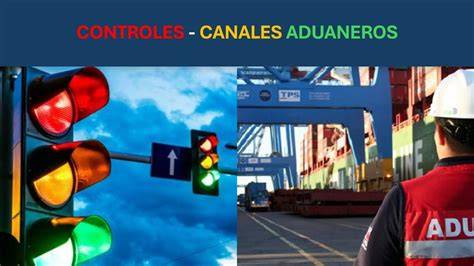
Una vez presentado el DUA y solicitado el despacho de mercancías, la autoridad aduanera lo clasifica en uno de los cuatro canales para tratar la mercancía. La asignación de un canal u otro se realiza siguiendo unos modelos estadísticos y por controles aleatorios. Los canales aduaneros están divididos por colores, cada uno con un significado específico:
- Color Verde: Este color indica que todo está correcto y en regla. Conocido como el canal de levante inmediato, significa que se ha presentado correctamente toda la documentación adjunta en la que se incluye el DUA.
- Color Amarillo: Indica que la aduana debe comprobar previamente la documentación aportada. Si la mercancía está clasificada en el canal amarillo, significa que falta alguna documentación por adjuntar al procedimiento. Normalmente es algún tipo de certificado no aduanero necesario para el levante.
- Color Naranja: En este canal se revisa exclusivamente la documentación presentada. La administración correspondiente va a verificar que toda la documentación aportada es correcta. Una vez finalizada la tramitación, la mercancía pasará a ser despachada.
- Color Rojo: La aduana debe comprobar tanto la documentación aportada como la mercancía. En este canal, la administración necesita revisar, además de la documentación, la mercancía físicamente, por lo que la trasladará al PIF (Puestos de Inspección Fronterizos). Si todo está correcto se procederá a despachar la mercancía. No obstante, los gastos generados por este trámite deberán ser abonados por el declarante.
Estructura del DUA
El DUA consta de 8 copias, más uno que se denomina “Levante” (para uso nacional). Cada ejemplar de estos ocho se usa para una operación diferente. Da igual el destino: siempre hay que rellenar tres copias del modelo, el cual se rellena en la sede electrónica de la Agencia Tributaria.
Ejemplares del DUA según la operación:
- Para la importación: se usarán los ejemplares 6, 7, 8 y 9.
- Para la exportación: serán los modelos 1, 2, 3, 4 y 9.
- Para las expediciones (tránsito comunitario): será necesario cumplimentar los ejemplares 1, 4, 5, 7 y 9.
- Para las devoluciones de mercancías: implica la cumplimentación del ejemplar nº 5.
Los ejemplares más importantes son:
- Los expedientes de exportación e importación: 1 y 6.
- Los ejemplares de uso estadístico: 2 y 7.
- Los documentos con datos del exportador e importador: 3 y 8.
El DUA es el documento más importante para operar en aduanas. Es el documento base para el pago de aranceles e impuestos antes de que la mercancía entre en nuestro territorio.
Modelo simplificado del DUA
Existe un modelo simplificado, el cual únicamente puede usarse cuando:
- El destinatario de la mercancía es un particular.
- La mercancía no supere los 150 €.
- La mercancía no se encuentre sujeta a impuestos especiales.
- La mercancía tampoco esté supeditada a controles.
Declaración Única Aduanera DUA
Cómo rellenar el DUA: Guía detallada
El DUA se rellena y presenta a través de la web de la AEAT. Rellenar el DUA puede parecer un proceso pesado, pero desglosándolo en pasos concretos, podemos simplificarlo para asegurar una presentación correcta.
El Departamento de Aduanas e Impuestos Especiales de la Agencia Estatal de la Administración Tributaria, en aras de obtener la mayor agilidad en la presentación de las declaraciones y facilitar a los operadores el cumplimiento de sus obligaciones tributarias, ofrece la posibilidad a los declarantes de presentar sus declaraciones aduaneras por medio de técnicas telemáticas.
Registro y cumplimentación inicial:
- Registro en la plataforma aduanera: El primer paso para iniciar el proceso del DUA es registrarse en la plataforma aduanera correspondiente. Este paso administrativo es esencial para establecer la conexión necesaria entre la operación comercial y las autoridades aduaneras.
- Cumplimentación de los datos básicos: Una vez registrado, el siguiente paso implica la cumplimentación de los datos básicos. Esto incluye información detallada sobre el transportista, las fechas relevantes y otros aspectos fundamentales que establecen el marco de la operación.
Casillas obligatorias del DUA:
Aunque la estructura puede variar según el tipo de declaración (de importación, de exportación, de reexportación, de tránsito, etc.) y también depende del sistema electrónico utilizado, a continuación, se detallan las casillas esenciales y cómo rellenarlas:
| Casilla | Descripción y cómo rellenarla |
|---|---|
| 1. Tipo de declaración | Compuesta por tres subcasillas, se declarará el tipo de declaración. En la primera subcasilla hay que identificar mediante los códigos CO, IM o EU el estatuto de las mercancías (comunitaria, terceros, etc.). En la segunda subcasilla se indicará el procedimiento aduanero correspondiente: A, B, C, X, Y o Z. La tercera subcasilla solo se cumplimentará en caso de tener que justificar el estatuto comunitario. Por ejemplo, "EX" para exportación extracomunitaria. |
| 2. Expedidor / Exportador | Datos de identificación de las partes: Nombre o Razón Social, dirección fiscal, NIF o el EORI (Número Comunitario de identificación de operarios aduaneros) en caso de estar obligados. No se debe confundir el exportador con el declarante o el representante aduanero. |
| 5. Partidas | Se indicará el número total de las partidas declaradas en el formulario. |
| 6. Bultos totales | Número total de bultos. Los bultos son considerados como unidades físicas separadas, normalmente incluidas en el pallet. Si la mercancía fuera a granel, no estaría obligado a rellenar esta casilla. |
| 8. Destinatario | Aquí se indicará el nombre o razón social del receptor de la mercancía, dirección fiscal y NIF. |
| 14. Declarante / Representante | Se consignará el destinatario de la mercancía. En caso de ser el mismo que en la Casilla 2, se pondrá “expedidor”. De lo contrario, hay que indicar los datos de identificación, así como el EORI en caso de ser necesario. |
| 15. Código Expedición / Exportación | Dos subcasillas a rellenar: El estado miembro del cual se exportan las mercancías inicialmente y el estado donde se está cumplimentando el DUA. |
| 16. País de origen | País de expedición o exportación de origen, conforme a las disposiciones establecidas en el Reglamento (CEE) n.º 2913/19922. |
| 17. País de destino | País destino de la operación. |
| 19. Contenedores CTR | Marcar “0” si la mercancía NO es transportada en contenedores. Marcar “1” si la mercancía SÍ es transportada en contenedores. |
| 20. Condiciones de entrega | Está conformada por tres subcasillas. En la primera se indicará el Incoterm que especifica las condiciones de entrega según un “código” del Anexo V. En la segunda se marcará el punto geográfico al que hace referencia el Incoterm. En la tercera se indicará si el destino es España, otro estado miembro o un lugar fuera de la Unión. |
| 21. Identidad y nacionalidad del medio de transporte activo en frontera | En esta casilla se indicará el medio de transporte por el que se trasladará la mercancía. Además, hay que especificar el nombre, matrícula, etc. |
| 22. Importe | Indicar la divisa de la factura y el importe total. |
| 23. Tipo de cambio | En caso de ser un DUA complementario habrá que especificar la fecha de la declaración inicial. |
| 24. Naturaleza de la transacción | Código formado por dos dígitos en la normativa actual. |
| 25. Modo de transporte en la frontera | Solo será obligatoria si el trámite se produce fuera de la UE. |
| 26. Modo de transporte en el interior | Solo será obligatoria si el trámite se produce en la UE. |
| 29. Aduana de entrada | Se indicará la Aduana de entrada de la mercancía en la UE. |
| 30. Localización de las mercancías | Se indicará mediante la codificación de cada Aduana, el lugar exacto donde se encuentre depositada la mercancía. |
| 31. Bultos, descripción y numeración | Se indicará qué se exporta: Número de bultos, Clases, Marcas y numeración, Descripción, Unidades, Nº de chasis, marcas y modelos (para vehículos). |
| 32. Número de partida | El número de orden de la partida. |
| 33. Código de mercancías | Consignar el código TARIC según corresponda a la transacción. Es uno de los apartados más críticos del DUA para exportaciones, ya que determina, entre otras cosas, los derechos arancelarios, las restricciones y las medidas de control. |
| 34. Código del país de origen | Código del país de donde son originarias las mercancías conforme a las disposiciones establecidas en el Reglamento (CEE) n.º 2913/19922, de 12 de octubre de 1992. |
| 35. Masa bruta | Indicar la masa en Kg. de la mercancía. |
| 37. Régimen aduanero aplicable | Se especificará el régimen aduanero aplicado. |
| 38. Masa neta en Kg. | Masa neta en kilogramos, excluyendo envases y pallets. |
| 40. Documento de cargo / documento precedente | Solo se rellena esta casilla si el documento DUA actual es complementario a otro anterior. |
| 41. Unidades suplementarias | Es de obligada cumplimentación si la mercancía aparece en la casilla 33 y figura en TARIC como unidades suplementarias. |
| 42. Precio del Artículo | Se indicará el importe facturado correspondiente a la mercancía declarada en la partida. |
| 44. Indicaciones especiales | Adjuntando certificación y documentos, se debe especificar a qué normativa se acoge la mercancía. Incluye facturas, certificados de origen, licencias, etc. |
| 46. Valor estadístico | Valor de la mercancía al abandonar el territorio de origen. |
| 47. Cálculo de tributos | Se indicarán los impuestos correspondientes, como el IVA y aranceles. |
| 49. Identificación de depósito | Identifica si la mercancía procede de un depósito o almacén. |
| 50. Obligado principal | Aquí se indicará si es necesario presentar una garantía obligatoria dependiendo de la operación. En caso de ser necesaria la presentación de algún tipo de garantía, tienes que dejar constancia en esta casilla. |
| 54. Declarante / Representante | Firma del declarante (o representante), así como la fecha y el lugar de la declaración. Se debe firmar, tanto si se actúa como persona física como si se hace en representación de una persona jurídica. |
Documentación adjunta y verificación:
Finalmente, se deben adjuntar todos los documentos relevantes, desde facturas hasta certificados de origen. La verificación de esta información asegura que el DUA esté completo y cumpla con los requisitos aduaneros establecidos.
Documentos adjuntos al DUA:
Para presentar el DUA para importación o exportación hay una lista de documentación que debes adjuntar:
- Una factura comercial de venta o adquisición.
- El documento de transporte (carta de porte, hoja de ruta, conocimiento de embarque, lista de contenedores o bultos, etc.).
- Un certificado de recepción.
- El Documento para certificar el origen de la mercancía.
- Medidas específicas de política comercial.
- Régimen fiscal: nacional (IVA e impuestos especiales) y comunitario (derechos de exportación).
- Una enumeración del contenido.
- Otros documentos que solicite la aduana.
Errores comunes al rellenar el DUA y sus consecuencias
El proceso de cumplimentación del DUA es meticuloso, por lo que es común cometer errores. Conocer estos errores y cómo evitarlos es crucial para evitar posibles complicaciones en la operación comercial.
Equivocaciones frecuentes en la declaración de mercancías:
Uno de los errores más comunes radica en la declaración de mercancías. Desde descripciones inexactas hasta categorizaciones erróneas, estos errores pueden desencadenar inspecciones adicionales y demoras en la liberación de las mercancías.
Consecuencias de errores en el DUA:
Los errores en el DUA no solo generan complicaciones administrativas, sino que también pueden tener consecuencias financieras significativas. Sanciones y multas son posibles resultados de errores que podrían haberse evitado con una cuidadosa atención al detalle.
La misma Agencia Tributaria expresa que rellenar correctamente el DUA asegura el pago de aranceles, agiliza la logística y, por supuesto, evita las sanciones. Si la información no cuadra, el despacho se ralentiza. Si la mercancía es retenida en aduana, se ve afectado el plazo de entrega, así como toda la planificación posterior del transporte, la producción, el almacenamiento, la facturación, etc.
Si los errores en las declaraciones aduaneras son reiterativos, la empresa proyecta una imagen de baja fiabilidad documental. Los errores en el Documento Único Administrativo pueden generar desde una simple subsanación hasta incidencias aduaneras de mayor alcance, como la retención o decomiso.
Principales consecuencias de cometer errores en el DUA:
- Retraso en el despacho: Si la aduana detecta inconsistencias entre la declaración y la documentación soporte, puede pedir aclaraciones o documentación adicional. El problema es que, mientras tanto, la mercancía queda paralizada. Errores importantes en el DUA para exportaciones o importaciones pueden llevar a la retención aduanera de la carga. En casos de incumplimiento de normas sanitarias o de seguridad, las autoridades pueden llegar a decretar el decomiso o destrucción del envío, con la consiguiente pérdida total del valor de la carga.
- Multas y sanciones económicas: Se pueden imponer multas elevadas por cualquier discrepancia significativa. Por ejemplo, clasificar mal la mercancía o subdeclarar su valor supone fraude fiscal. Los informáticos detectan estas fallas y generan las sanciones respectivas. Además, la presentación de datos falsos intencionadamente se considera infracción grave según la Ley General Tributaria.
- Rectificación de datos: Cuando el error afecta a la partida arancelaria, al valor o al origen, es necesario presentar una corrección formal. Lo que consume tiempo en la gestión interna de la empresa, además de los costes económicos asociados.
- Error en la tributación: Cuando el error deriva en una tributación insuficiente, entonces se deben generar liquidaciones complementarias.
Consideraciones clave para rellenar el DUA de exportación
Al rellenar el DUA para exportaciones se debe contar con todos los datos de los actores, las mercancías, la transacción y el régimen. Se recomienda que, antes de realizar las primeras declaraciones en el sistema AES, el declarante practique en el entorno de pruebas que ofrece la sede electrónica de la Agencia Tributaria.
Declaración Única Aduanera DUA
Recomendaciones importantes:
- Validación de la información: Antes de presentar el DUA para exportaciones, el declarante debe contar con toda la información a mano y contrastarla. Es clave validar los datos fiscales, la descripción y códigos de la mercancía, la clasificación arancelaria, el valor de la carga, los datos de origen, la información de transporte y toda la documentación de soporte.
- Consultar con un experto en aduanas: Consultar con un experto en aduanas siempre es una medida inteligente que previene errores, retrasos y costes, especialmente en casos de mercancías reguladas, clasificaciones dudosas, inexperiencia en el comercio internacional, modificaciones fiscales, etc. Existen empresas de logística integral, especializadas en la gestión de aduanas, que ofrecen el servicio de consultoría en materia de exportaciones e importaciones. Tienen la experiencia para interpretar la operación, detectar riesgos, gestionar los sistemas electrónicos necesarios y cumplimentar los documentos de exportación e importación.
- Uso de software especializado: La digitalización es la clave del proceso de exportación. La AEAT cuenta con un sistema electrónico para las declaraciones de exportación. Por lo que contar con un software especializado te permite agilizar el proceso, para exportar datos o validar información crucial.
- Formación continua en aduanas: La normativa aduanera, las plataformas de declaración, los criterios de clasificación y los requisitos documentales en la exportación e importación suelen cambiar con frecuencia. Por ello es necesario que las empresas dedicadas al comercio internacional mantengan a su equipo actualizado en materia arancelaria, en el uso de Incoterms, en la valoración ante aduanas, normativas de la Agencia Tributaria, etc. La formación continua permite estar al día con las últimas reglas y comercializar sin contratiempos tu mercancía.