La correcta clasificación de las actividades económicas es fundamental para los profesionales y empresas en España, especialmente en sectores como la charcutería, panadería y el comercio minorista de alimentos. Esta clasificación determina la aplicación de métodos de estimación objetiva en el Impuesto sobre la Renta de las Personas Físicas (IRPF) y el régimen especial simplificado del Impuesto sobre el Valor Añadido (IVA), según lo establecido en el Real Decreto 439/2007 y el Real Decreto 1624/1992, respectivamente.
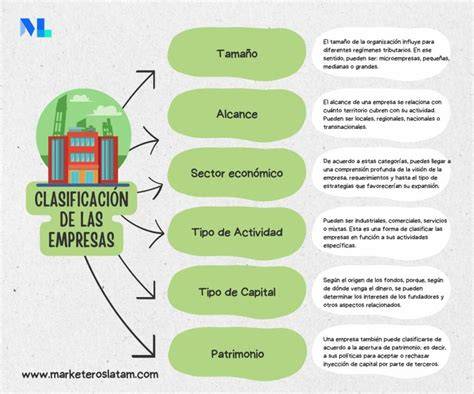
Clasificación de Actividades Económicas (IAE)
El Impuesto sobre Actividades Económicas (IAE) categoriza las diferentes actividades. A continuación, se detallan algunos epígrafes relevantes para los sectores mencionados, así como actividades accesorias y cuotas mínimas municipales.
Epígrafes de Panadería, Pastelería y Bollería
- 419.1 Industrias del pan y de la bollería: Incluye la fabricación de pan de todas clases y productos de bollería.
- 419.2 Industrias de la bollería, pastelería y galletas: Abarca la elaboración de estos productos.
- 419.3 Industrias de elaboración de masas fritas: Dedicado a la fabricación de masas fritas.
- 644.1 Comercio al por menor de pan, pastelería, confitería y similares y de leche y productos lácteos: Este epígrafe faculta para el comercio al por menor de todo tipo de pan, pastelería, confitería, bollería y repostería, así como productos lácteos y miel. También permite la fabricación de estos productos en el propio establecimiento, siempre que su comercialización se realice en las propias dependencias de venta. Permite degustar los productos en el propio establecimiento acompañados de bebidas refrescantes y solubles. Además, se incluyen actividades como la degustación y cata de vinos, el reparto a domicilio de los productos, la venta de jalea real y de vasos predosificados. También faculta el despacho de bebidas alcohólicas de baja graduación no embotelladas como cerveza, vino o vermut.
- 644.2 Despachos de pan, panes especiales y bollería: Específico para la venta de estos productos.
- 644.3 Comercio al por menor de productos de pastelería, bollería y confitería: Para la venta minorista de estos artículos.
- 644.6 Comercio al por menor de masas fritas, con o sin coberturas o rellenos, patatas fritas, productos de aperitivo, frutos secos, golosinas, preparados de chocolate y bebidas refrescantes: Este epígrafe faculta para la elaboración de los productos propios de churrería y patatas fritas en la propia instalación o vehículo cuando la actividad se realice fuera de un establecimiento comercial permanente.
La elaboración del pan artesanal
Epígrafes de Charcutería y Carnes
- 642.1, 2 y 3 Elaboración de productos de charcutería por minoristas de carne: Cubre la elaboración y venta minorista de estos productos.
- 642.2 Comercio al por menor de carnes y despojos; de productos y derivados cárnicos elaborados; de huevos: Este epígrafe faculta para vender al por menor quesos, mantecas y salsas. Permite sacrificar reses en mataderos autorizados y elaborar, en el propio establecimiento, productos derivados cárnicos, que solo podrán comercializarse en las propias dependencias de venta. Incluye la venta al por menor de embutidos y charcutería en dependencias de venta de carnicerías-charcuterías. No se deben incluir en este epígrafe las actividades de elaborar comidas precocinadas, carne guisada o pollo al ajillo.
Epígrafes de Alimentos Varios y Comercio Minorista General
- 423.9 Elaboración de patatas fritas, palomitas de maíz y similares: Para la fabricación de estos aperitivos.
- 647.1 Comercio al por menor de cualquier clase de productos alimenticios y de bebidas en establecimientos: Este epígrafe faculta para el comercio al por menor de jabones y artículos para la limpieza del hogar. Incluye la venta al por menor de vinos y productos delicatessen, la distribución de piensos para animales, la venta de comidas preparadas para ser consumidas fuera del establecimiento y elaborados por otra empresa, y la venta de productos de nutrición deportiva, productos dietéticos y complementos alimenticios. También abarca la venta de pan, embutidos, queso, jamón, vino, refrescos, miel, productos de pastelería, bollería, confitería, repostería, frutos secos, panes especiales, productos lácteos y derivados, helados, conservas, pastas, galletas, cacao, chocolate, caramelos, así como productos derivados de aves, huevos, derivados cárnicos elaborados y alimentos congelados. Se permite la venta de bebidas, patatas fritas y otros productos envasados por terceros, y la venta de fruta, verduras y otros productos no perecederos a colegios y residencias. Permite el despacho de bebidas alcohólicas de baja graduación no embotelladas como cerveza, vino o vermut. No están comprendidas en este epígrafe las actividades de comercio al por menor de carne y pescado frescos, ni la venta de tabacos, ni la venta de pollos asados.
- 647.2 y 3 Comercio al por menor de cualquier clase de productos alimenticios y de bebidas en régimen de autoservicio o mixto en establecimientos cuya sala de ventas tenga una superficie inferior a 400 metros cuadrados: Para supermercados y tiendas de conveniencia.
Módulos de Estimación Objetiva del IRPF
El método de estimación objetiva del IRPF se aplica a diversas actividades económicas, estableciendo un rendimiento anual por unidad antes de amortización. A continuación, se presentan algunos ejemplos de módulos para actividades específicas en el sector de alimentos.
Módulos para Industrias del Pan y Bollería
| Módulo | Definición | Unidad | Rendimiento anual por unidad antes de amortización (Euros) |
|---|---|---|---|
| 1 | Personal asalariado | Persona | 6.248,22 |
| 2 | Personal no asalariado | Persona | 14.530,89 |
| 3 | Superficie del local | Metro cuadrado | 49,13 |
| 4 | Superficie del horno | 100 Decímetros cuadrados | 629,86 |
Módulos para Comercio al por Menor de Pan, Pastelería, Confitería y Similares
| Módulo | Definición | Unidad | Rendimiento anual por unidad antes de amortización (Euros) |
|---|---|---|---|
| 1 | Personal asalariado de fabricación | Persona | 6.248,22 |
| 2 | Resto personal asalariado | Persona | 1.058,17 |
| 3 | Personal no asalariado | Persona | 14.530,89 |
| 4 | Superficie del local de fabricación | Metro cuadrado | 49,13 |
| 5 | Resto superficie local independiente | Metro cuadrado | 34,01 |
| 6 | Resto superficie local no independiente | Metro cuadrado | 125,97 |
| 7 | Superficie del horno | 100 decímetros cuadrados | 629,86 |
El rendimiento neto resultante de la aplicación de estos módulos incluye la fabricación y comercio al por menor de productos de pastelería salada y platos precocinados, la degustación de productos con bebidas, actividades de "catering" y el comercio al por menor de quesos, embutidos y emparedados, así como de loterías, siempre que se desarrollen como actividades accesorias a la principal.
Módulos para Comercio al por Menor de Carne y Despojos
| Módulo | Definición | Unidad | Rendimiento anual por unidad antes de amortización (Euros) |
|---|---|---|---|
| 1 | Personal asalariado | Persona | 2.355,68 |
| 2 | Personal no asalariado | Persona | 10.991,07 |
| 3 | Superficie del local independiente | Metro cuadrado | 35,90 |
| 4 | Superficie del local no independiente | Metro cuadrado | 81,88 |
| 5 | Consumo de energía eléctrica | 100 kWh | 39,05 |
El rendimiento neto derivado de la aplicación de estos módulos incluye la elaboración de platos precocinados, siempre que se desarrolle con carácter accesorio a la actividad principal.
Módulos para Comercio al por Menor de Cualquier Clase de Productos Alimenticios y de Bebidas
| Módulo | Definición | Unidad | Rendimiento anual por unidad antes de amortización (Euros) |
|---|---|---|---|
| 1 | Personal asalariado | Persona | 1.026,67 |
| 2 | Personal no asalariado | Persona | 10.839,90 |
| 3 | Superficie del local independiente | Metro cuadrado | 20,15 |
| 4 | Superficie del local no independiente | Metro cuadrado | 68,65 |
| 5 | Consumo de energía eléctrica | 100 kWh | 8,81 |
El rendimiento neto resultante incluye la comercialización de loterías, siempre que esta actividad se desarrolle con carácter accesorio a la actividad principal.
Consideraciones sobre Cuotas y Superficies
Para las actividades clasificadas en las agrupaciones 64 y 65, cuando los locales tengan una superficie computable igual o inferior a 50 metros cuadrados, la cuota de los grupos o epígrafes correspondientes será el 50 por 100 de la señalada en cada caso. Si la superficie computable está comprendida entre 50 y 70 metros cuadrados, la cuota será el 80 por 100 de la señalada.
De acuerdo con la Consulta vinculante V0224-24, el pago de la cuota nacional exime de pagar cuotas provinciales o municipales por el desarrollo de una misma actividad. Sin embargo, se deberá pagar la cuota del ámbito territorial que corresponda si se realiza otra actividad distinta por la que se deba dar de alta en un epígrafe del IAE diferente.
Notas Comunes para la División 6ª del IAE
Existen reducciones de cuotas en caso de obras mayores en locales o en vías públicas que afecten a los negocios. Si las obras duran más de tres meses y los locales permanecen cerrados, la cuota se reducirá en proporción al número de días de cierre. En caso de obras en vías públicas que afecten a los locales por más de tres meses, los sujetos pasivos pueden solicitar una reducción de hasta el 80 por ciento de la cuota al ayuntamiento correspondiente.
tags: #epigrafe #modulos #charcuteria #panaderia #alimentos #varios