La producción y comercialización de bebidas fermentadas, tanto tranquilas como espumosas, se rige por un marco legal específico que garantiza su calidad y correcta identificación. La Ley 24/2003, de 10 de julio, de la Viña y del Vino, establece la ordenación básica de estos productos en el contexto de la normativa de la Unión Europea, abarcando su designación, presentación, promoción y publicidad.
Según esta ley, el vino se define como el alimento natural obtenido exclusivamente por fermentación alcohólica, total o parcial, de uva fresca, estrujada o no, o de mosto de uva. Esta ley es también de aplicación a los productos derivados de la uva o del vino, como el vinagre de vino, los vinos aromatizados, el brandy, el aguardiente de orujo y el mosto. Reglamentariamente, se regulan menciones como “Solera”, “Solera Reserva” y “Solera Gran Reserva” para el brandy, así como el empleo de indicaciones de edad en las etiquetas.
La cerveza, por su parte, se considera el alimento resultante de la fermentación, mediante levaduras seleccionadas, de un mosto cervecero elaborado a partir de materias primas naturales. El Reglamento N° 110/2008 y el Real Decreto N° 164/2014 complementan estas normas para la producción, designación, presentación y etiquetado de determinadas bebidas espirituosas.
Clasificación de Vinos y Bebidas Fermentadas
La distinción entre las diferentes categorías de vinos y bebidas fermentadas es fundamental, especialmente a efectos fiscales. El ámbito objetivo del impuesto sobre bebidas alcohólicas está integrado por el vino tranquilo, el vino espumoso, las bebidas fermentadas tranquilas y las bebidas fermentadas espumosas.
Vino Tranquilo
El vino tranquilo es el producto resultante de la fermentación espontánea de los mostos de uva, proceso en el que los azúcares se convierten en alcohol. Para ser considerado vino tranquilo según la ley, un producto clasificado en los códigos NC 2204 y 2205 debe cumplir ciertos criterios:
- Tener un grado alcohólico volumétrico adquirido superior al 1,2 % vol. e inferior o igual al 15 % vol., siempre que el alcohol proceda en su totalidad de fermentación.
- O bien, tener un grado alcohólico volumétrico adquirido superior al 15 % vol. e igual o inferior al 18 % vol., siempre que se haya obtenido sin aumento artificial de su graduación y el alcohol proceda enteramente de fermentación.
Un vino tranquilo no debe tener añadidos aromatizantes alcohólicos, y su alcohol debe proceder exclusivamente de la fermentación natural.
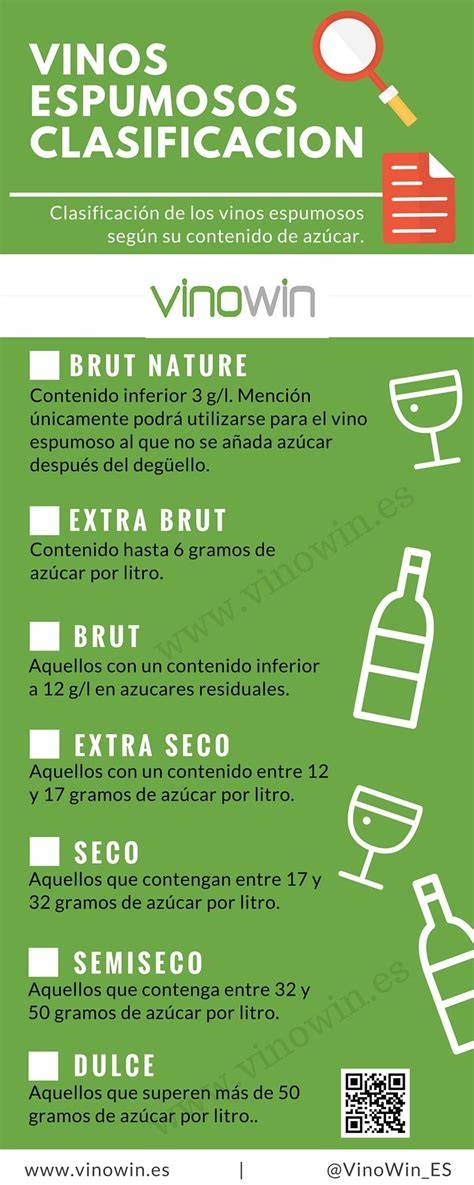
Vino Espumoso
La distinción entre vino tranquilo y vino espumoso radica en su proceso de elaboración. Los vinos espumosos, clasificados en códigos NC específicos (2204.10, 2204.21.06 a 2204.21.09 y 2205), deben cumplir con:
- Estar envasados en botellas con tapones en forma de champiñón sujetos por ataduras o ligaduras, o tener una sobrepresión de anhídrido carbónico disuelto igual o superior a 3 bares.
- Tener un grado alcohólico volumétrico adquirido superior al 1,2 % vol. e inferior o igual al 15 % vol., con el alcohol procedente en su totalidad de fermentación.
Bebidas Fermentadas Tranquilas
Las bebidas fermentadas tranquilas abarcan productos clasificados en los códigos NC 2204 y 2205 no incluidos en las definiciones de vino tranquilo y espumoso, así como productos del código NC 2206, excluyendo las espumosas y las de cerveza. Sus características son:
- Un grado alcohólico volumétrico adquirido superior a 1,2 % vol. e inferior o igual a 5,5 % vol.
- O bien, un grado alcohólico volumétrico adquirido superior a 5,5 % vol. e igual o inferior a 15 % vol., siempre que el alcohol provenga íntegramente de fermentación.
Bebidas Fermentadas Espumosas
Estas bebidas se identifican con los códigos NC 2206.00.31 y 2206.00.39, así como otros códigos NC (2204.10, 2204.21.06 a 2204.21.09, 2204.29.10 y 2205) que no cumplan los criterios de vino tranquilo o espumoso. Deben presentar:
- Estar envasadas como los vinos espumosos (tapones de champiñón, sobrepresión de CO2 ≥ 3 bares).
- Tener un grado alcohólico volumétrico adquirido superior a 1,2 % vol. e inferior o igual a 8,5 % vol.
- O bien, un grado alcohólico volumétrico adquirido superior a 8,5 % vol.
Aspectos Fiscales y Normativos
La distinción entre estas categorías es crucial para la aplicación de impuestos especiales. En España, el vino tranquilo y las bebidas fermentadas tranquilas están sujetos a un tipo impositivo del 0%.
Sin embargo, la fiscalidad varía significativamente en otros países de la Unión Europea. Por ejemplo, en Alemania, se aplica un tipo del 0% para los vinos y bebidas fermentadas tranquilas, pero un tipo de 136 €/Hl para ambos tipos de bebidas espumosas. En Holanda, el tipo impositivo es de 88,30 €/hl para vinos y bebidas fermentadas tranquilas y espumosas, con una exención para bebidas con una graduación inferior al 8,5% vol.
El Tribunal de Justicia de la Unión Europea ha aclarado que, si bien el artículo 15 de la Directiva 92/83 equipara las disposiciones sobre “vino” a las bebidas fermentadas, esta simplificación semántica es aplicable solo en el contexto de directivas específicas y no obliga a aplicar el mismo tipo impositivo a todas las bebidas fermentadas.
Para la circulación de productos sujetos a impuestos especiales, se requiere un Número de Código de Actividad y Establecimiento (CAE) y la presentación de un documento administrativo electrónico a través del sistema EMCS (Excise Movement and Control System). Este sistema permite la verificación electrónica de datos, la anulación de documentos antes de la circulación y la modificación del destino de los productos.
Conoce un poco de cómo se elabora un "Vino Espumoso".
Tipos Impositivos y Consideraciones Adicionales
El tipo de gravamen general para el alcohol puro en España es de 799,19 € por hectolitro, reduciéndose a 622,23 € en Canarias. Para bebidas derivadas fabricadas por productores independientes con una producción anual que no exceda de 10 hectolitros de alcohol puro, el tipo es el mismo. En el caso de destilación artesanal, el tipo impositivo aplicable es de 215,58 € por hectolitro de alcohol puro, y de 167,05 € en Canarias.
Las sangrías, con una graduación alcohólica inferior a 15 grados, están sujetas a un tipo impositivo de 36,65 € por hectolitro. Es importante destacar que este impuesto especial forma parte de la base imponible del IVA.
La correcta clasificación y declaración de estos productos es esencial para el cumplimiento normativo y fiscal. El productor debe solicitar en Aduanas el CAE y mantener una memoria contable detallada de la producción, registrando los movimientos de productos de forma actualizada.
tags: #bebidas #fermentadas #tranquilas #y #espumosas