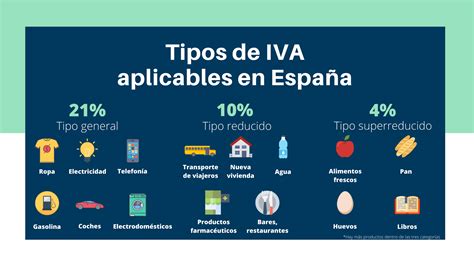
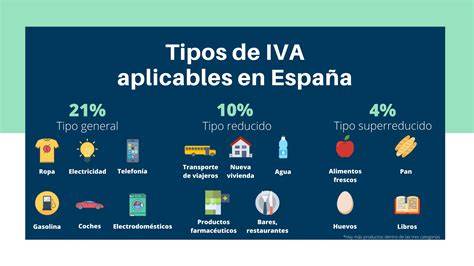
Conocer los tipos de IVA es esencial para evitar sanciones y sobrecostes. En España, el IVA se divide en tres tipos: general (21 %), reducido (10 %) y superreducido (4 %). Salvo alimentos básicos, medicamentos o libros, entre otros, que tienen tipos de IVA reducidos o superreducidos, el resto de productos y servicios tributan al 21 %.
El Impuesto sobre el Valor Añadido (IVA) grava el consumo de productos y servicios producidos tanto en España como en el extranjero. Los ordenadores portátiles, las cañitas de los domingos, el alquiler de tu piso o el abono transporte tienen distintos tipos de IVA. Con los datos que te ofrecemos en el artículo, conocer la diferencia entre IVA general, IVA reducido e IVA superreducido te parecerá un juego de niños.
Tipos de IVA aplicables a productos agrícolas
Con carácter general, las verduras, hortalizas, legumbres y tubérculos, que tengan la condición de productos naturales de acuerdo con el Código Alimentario y las disposiciones para su desarrollo (es decir, que no hayan sido objeto de transformaciones), tributan al tipo superreducido de IVA (4 %).
Medidas excepcionales y temporales del IVA en alimentos básicos
No obstante, con anterioridad se han aplicado tipos aún menores, incluso del cero por ciento. Desde el 1 de octubre de 2024 y hasta el 31 de diciembre de 2024, el Real Decreto-ley 4/2024, de 26 de junio, por el que se prorrogan determinadas medidas para afrontar las consecuencias económicas y sociales derivadas de los conflictos en Ucrania y Oriente Próximo y se adoptan medidas urgentes en materia fiscal, energética y social, estableció un tipo del 2% de IVA para las entregas, importaciones y adquisiciones intracomunitarias de los alimentos básicos, incluidas las frutas, verduras, hortalizas, legumbres, tubérculos y cereales, que tengan la condición de productos naturales de acuerdo con el Código Alimentario y las disposiciones dictadas para su desarrollo. En consecuencia, durante el mismo periodo el tipo del recargo de equivalencia aplicable a estos alimentos era del 0,26%.
Previamente, entre el 1 de enero de 2023 y el 30 de septiembre de 2024 se aplicaba el tipo del 0% del IVA, medida que fue aprobada inicialmente desde el 1 de enero hasta el 30 de junio de 2023 por el artículo 72 del Real Decreto-ley 20/2022, de 27 de diciembre, de medidas de respuesta a las consecuencias económicas y sociales de la Guerra de Ucrania y de apoyo a la reconstrucción de la isla de La Palma y a otras situaciones de vulnerabilidad, y prorrogada hasta el 31 de diciembre de 2023 por el Real Decreto-ley 5/2023, de 28 de junio; hasta el 30 de junio de 2024 por el Real Decreto-ley 8/2023, de 27 de diciembre, y hasta el 30 de septiembre de 2024 por el Real Decreto-ley 4/2024, de 26 de junio.
Cambio del IVA por impuesto nacional al consumo: ¿en qué consiste la medida y qué efectos genera?
Servicios agrícolas con IVA reducido (10%)
Las prestaciones de servicios efectuadas en favor de titulares de explotaciones agrícolas, forestales o ganaderas, necesarias para el desarrollo de las mismas, tributarán al tipo reducido de IVA (10 %). Estos servicios incluyen:
- Plantación, siembra, injertado, abonado, cultivo y recolección.
- Embalaje y acondicionamiento de los productos, incluido su secado, limpieza, descascarado, troceado, ensilado, almacenamiento y desinfección de los productos.
- Cría, guarda y engorde de animales.
- Nivelación, explanación o abancalamiento de tierras de cultivo, asistencias técnica.
- La eliminación de plantas y animales dañinos y la fumigación de plantaciones y terrenos.
- Drenaje.
- Tala, entresaca, astillado y descortezado de árboles y limpieza de bosques.
- Servicios veterinarios.
Se excluyen las cesiones de uso y el arrendamiento de bienes, aunque se utilicen para dichas actividades, por lo que tributarán al tipo general del 21 %.
Legislación y Doctrina Relevante
La legislación que rige estos tipos impositivos reducidos se encuentra en el Art.91 de la Ley 37/1992 LIVA. Para las medidas temporales, el Art. 72 del RD-ley 20/2022 y el Art. 1 del RD-ley 4/2024 son de aplicación. La Dirección General de Tributos (DGT) ha emitido diversas Consultas Vinculantes que aclaran la aplicación del IVA en servicios específicos, como la V0410-20 sobre el tipo impositivo del asesoramiento agronómico de seguimiento de cultivo y la V0408-20 sobre el tipo impositivo de la actividad de custodia del territorio y trabajo forestal.