El Modelo 600 de Transmisiones Patrimoniales es un documento fiscal mediante el cual se presenta el Impuesto de Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD) en sus diversas modalidades. Este impuesto grava el intercambio de bienes o derechos de uso. El Modelo 600 es un formulario de la Agencia Tributaria que sirve para presentar la autoliquidación de este impuesto.
La normativa básica que regula el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados es el Real Decreto Legislativo 1/1993 del 24 de septiembre y la Ley 22/2009, de 18 de diciembre, por la que se regula el sistema de financiación de las Comunidades Autónomas de régimen común y Ciudades con Estatuto de Autonomía y se modifican determinadas normas tributarias.
¿Qué es el Modelo 600 y qué grava?
El modelo 600 es un documento fiscal mediante el que se declara el ITP a Hacienda. Este impuesto grava tres supuestos diferentes:
- Transmisiones Patrimoniales Onerosas (TPO): Aquí se incluyen la compraventa de bienes inmuebles o de vehículos de segunda mano, el alquiler de vivienda (con excepciones), las concesiones administrativas o los préstamos entre familiares. Es importante destacar que la transmisión de vehículos se declarará en el Modelo 620. Hay que señalar que el modelo 600 ha de utilizarse siempre y cuando no exista un modelo específico para autoliquidar la operación que corresponda.
- Actos Jurídicos Documentados (AJD): Que no son más que las escrituras ante notario o el papeleo mercantil. Grava la formalización de documentos que se registran en los documentos notariales, los documentos mercantiles y los documentos administrativos, como es el caso de las Escrituras de Compraventa.
- Operaciones Societarias (OS): Que tienen que ver con las operaciones mercantiles. Dentro de esta categoría encontramos la constitución o liquidación de sociedades, así como la ampliación o la disminución de capital. También se gravan aportaciones de socios.
En ningún caso, un mismo acto podrá ser liquidado por el concepto de transmisiones patrimoniales onerosas y por el de operaciones societarias.
Es importante resaltar que el Modelo 600 es competencia de las Comunidades Autónomas, por lo que se presenta en las Delegaciones de la Agencia Estatal de Administración Tributaria locales. Su tipo varía de una autonomía a otra, aunque hay una tabla de referencia estatal para el ITP.
¿Quién debe pagar el Modelo 600?
El Modelo 600 debe pagarlo siempre el sujeto pasivo, es decir, aquel que disfruta de la adquisición del bien, o de la permisión de su disfrute.
- En las transmisiones patrimoniales onerosas, es la persona que adquiere el bien o a favor de la cual se constituye el derecho (en el caso de compraventas, es el comprador). Por ejemplo, en una compraventa de un inmueble pagará el que adquiere el inmueble. Lo mismo sucede con los coches de segunda mano; paga el comprador.
- En actos jurídicos documentados, es la persona que adquiere el bien o derecho o solicita el documento, o bien en interés de la cual se expida (en el caso de una hipoteca, el prestamista). En las firmas ante notario paga también el que va a disfrutar el bien o el que va a hacer un uso del mismo.
- En las operaciones societarias, será la sociedad (constitución, aumento de capital, fusión, escisión, traslado de la sede de la dirección efectiva o del domicilio social, aportaciones de socios) o los socios, comuneros, copropietarios o partícipes (disolución de sociedades o reducción de capital).
¿Quién paga el modelo 600 en un alquiler?
Desde el 5 de marzo de 2019 se aplica la exención al pago de este impuesto por arrendamiento de vivienda habitual (arrendamientos de vivienda para uso estable y permanente a los que se refiere el artículo 2 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos), con los requisitos previstos en la normativa vigente (Real Decreto Ley 7/2019, de 1 de marzo, de medidas urgentes en materia de vivienda y alquiler).
La Ley no es retroactiva y quedan excluidos los contratos firmados con anterioridad. Por tanto, los inquilinos que firmaron un contrato de arrendamiento después del 6 de marzo de 2019 no están obligados a pagar el ITP. Sin embargo, quienes firmaron antes de esta fecha sí deberán pagarlo, incluso si se han pasado de plazo.
Aunque no exista obligación de pago de ninguna cantidad al estar exento, tendrá que realizar la presentación del impuesto a título de contribuyente, el arrendatario (inquilino), siendo además requisito previo, haber presentado este modelo con anterioridad a la aplicación de ciertos beneficios fiscales relacionados con el arrendamiento de vivienda.
¿Cuándo y dónde se presenta el Modelo 600?
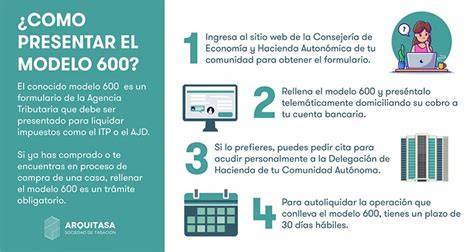
El plazo de presentación será de un mes, contado a partir de la fecha de devengo del impuesto. Tienes 30 días hábiles desde que haces la operación (como comprar un coche o una casa, por ejemplo) para presentar el modelo. Para aquellos casos no relacionados con la compra de un inmueble, el plazo también es de 30 días pero a partir de la fecha del acontecimiento correspondiente.
Este modelo se gestiona a nivel autonómico, no estatal. O sea, debes presentarlo en la Hacienda de tu Comunidad Autónoma.
Se puede presentar el Modelo 600 online a través de la sede electrónica de la Delegación de Hacienda local. De acuerdo con la Orden 98/2021, de 23 de junio, de la Consejería de Hacienda y Administraciones Públicas, por la que se regula el procedimiento para la presentación telemática de autoliquidaciones tributarias.
También se puede presentar directamente en la delegación de la Hacienda local correspondiente previa impresión del documento. Se deberá acudir con una fotocopia del DNI y la Escritura Notarial, además del justificante del pago.
El ingreso de la autoliquidación se debe realizar en una entidad bancaria en el caso de que la presentación de la documentación tenga lugar en una delegación de Hacienda, o bien a través de las distintas opciones de pago que se encuentren disponibles en la versión telemática de cada Comunidad Autónoma. Si la autoliquidación no conlleva ingreso alguno, basta con la presentación misma del documento.
Modelo 600: Presentación telemática
Requisitos para la presentación telemática
La presentación telemática requiere el uso de certificado digital.
Puede ser presentado por:
- El sujeto pasivo: En este caso, el sujeto pasivo (casilla 5) y el presentador (casilla 33) deben ser coincidentes. El certificado con el que se accede a la plataforma será el del sujeto pasivo.
- El representante: En este caso, el sujeto pasivo (casilla 5) y el presentador (casilla 33) no serán coincidentes. El certificado con el que se accede a la plataforma será el del representante y debe coincidir con el de la casilla 33. Debe constar en el registro de representantes de la Agencia de Tecnología y Certificación Electrónica (ACCV), la adhesión solicitada por el presentador o la representación otorgada por el comprador al representante en el trámite de "Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (Transmisiones Patrimoniales Onerosas de Bienes Inmuebles)".
Si ya se ha realizado el pago de la autoliquidación a través de la plataforma de pagos de la Generalitat Valenciana, o si ha pagado en el banco (por ventanilla o banca electrónica) y han transcurrido al menos 2 días, será detectado y no se le solicitará el pago de esta. El pago mediante tarjeta o bizum está disponible, siempre que esté admitido por la entidad prestadora del servicio.
¿Cómo rellenar el Modelo 600 paso a paso?
El Modelo 600 consta de varias páginas, con copias para la Agencia Tributaria y para el interesado. La primera página lleva dos copias más: una es una carta de pago y la otra, la copia para la entidad bancaria. Comprende 8 apartados que hay que cumplimentar antes de proceder a validarlo para su posterior presentación. El formulario base es el mismo en todas las comunidades autónomas, aunque cada una puede tener sus propias particularidades.
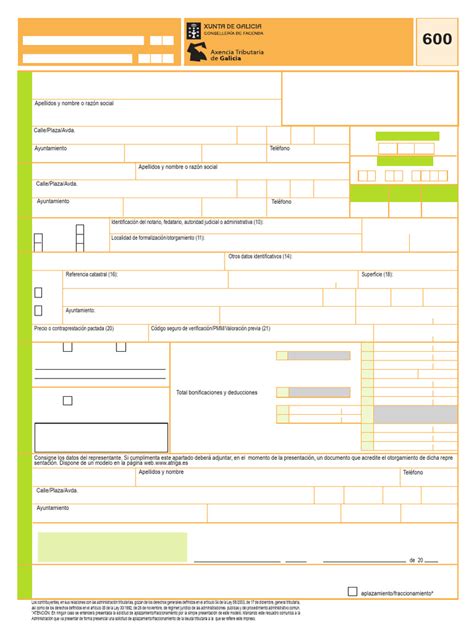
A la hora de rellenar el Modelo 600 hay dos pasos a tener en cuenta, relativos a datos necesarios para su correcta presentación en la Agencia Tributaria y a los relacionados con la Autoliquidación. En el M600 los importes deben ser expresados en euros.
Bloque 1: Datos de la Agencia Tributaria
- Aquí tendrás que poner la delegación donde vayas a presentar el modelo, el concepto del impuesto y la fecha de presentación.
- Indicará la descripción de la operación o acto por el que se presenta la autoliquidación, según la TABLA Nº 1 - CÓDIGOS DE CONCEPTOS Y TIPOS IMPOSITIVOS que se incluyen en estas instrucciones. No obstante cuando el código consignado sea TP00 (Transmisiones patrimoniales no sujetas), SO00 (Operaciones societarias no sujetas), AJ00 (Actos jurídicos documentados no sujetos) o DN90 (Otros documentos notariales), se ampliará brevemente la información sobre la naturaleza de la transmisión, acto documentado u operación societaria. (Casillas 55 y 56)
Bloque 2: Sujeto Pasivo
- Datos básicos del comprador, NIF, apellidos y nombre o razón social, dirección y teléfono. El Modelo 600 debe pagarlo siempre el sujeto pasivo.
- En caso de existir más de un sujeto pasivo se cumplimentará su número en la casilla correspondiente. (Casilla 58)
Bloque 3: Transmitente
- Datos básicos del vendedor, NIF, apellidos y nombre o razón social, dirección y teléfono. En el M600, “transmitente” es el término con el que se hace referencia al vendedor, es decir, a la persona que vende un bien concreto.
- El número de transmitentes debe coincidir con la casilla 59 del modelo.
Bloque 4: Datos del Documento
- Aquí hay que indicar la naturaleza del acto (administrativo, judicial, notarial, privado o mercantil).
- Además de la identificación del notario y de la localidad donde se formalizó el documento.
- Si se trata de un documento notarial, hay que identificar el nombre, número y año de protocolo del notario. (Casillas 48, 49 y 50 del modelo 600)
- Únicamente se puede cumplimentar el nombre del notario en el caso de no existir en la lista que se muestra para su cumplimentación.
- La casilla 56 del modelo 600 es necesario señalar el valor del documento.
Bloque 5: Datos de la Operación o Acto
- Aquí rellenaríamos los datos del bien o derecho de uso que se cede. Habría que poner la referencia catastral, la dirección. (Casilla 60)
- Debe cumplimentarse cuando el bien inmueble transmitido disponga de parcela individual e independiente. (Casilla 405)
- Consigne la referencia catastral del bien inmueble. En el caso de una segregación sin que todavía se haya asignado nueva referencia catastral a la finca segregada, anote la referencia catastral de la finca de procedencia. (Casilla 406 y 481)
- Anote el año de construcción del inmueble. (Casilla 403)
- Se consignará el valor real del bien transmitido o del derecho que se constituya o ceda. (Casilla 100)
- Consigne en este apartado el valor declarado del bien o derecho. (Casillas 425, 500, 603)
- En el caso de transmisiones patrimoniales onerosas, con carácter general se consignará el valor real del bien transmitido o del derecho que se constituya o ceda. (Casilla 114)
- Marque el recuadro que, en su caso, proceda. (Casillas 101 a 103)
- Marque con una "X" este recuadro en el caso de que la operación o acto no se encuentre sujeta al impuesto. (Casilla 104)
Bloque 6: Autoliquidación
- Aquí indicamos todo lo referente al impuesto, como el tipo que se aplica, la base imponible del bien, así como la cantidad a ingresar.
- Recuerda que habrás tenido que ingresarla con anterioridad cuando vayas a presentar el Modelo y dar el justificante del pago.
- Se refleja el valor del bien objeto de la declaración y, si procede, se debe indicar la exención del impuesto.
- En este apartado, se indica el importe del impuesto que se va a satisfacer. También, el valor del bien en cuestión y si existe exención o no al pago del impuesto.
Bloque 7: Presentador del Documento
- En este bloque solo tienes que indicar los datos de quien presenta el documento.
- Datos básicos del sujeto pasivo o del presentador, firma y fecha.
- En el caso de que la autoliquidación se suscriba por el representante del sujeto pasivo, se deberá cumplimentar de forma obligatoria las casillas (150) y (151) con el N.I.F.
Bloque 8: Ingreso y Firma
- Se indicará el importe del impuesto, la modalidad de pago y la cuenta bancaria.
- Ya solo queda firmar.
Asistentes y Herramientas para la Cumplimentación
En esta fase de cumplimentación del modelo, están activos los botones asociados a las acciones de Validar, Limpiar y Salir, los botones que permiten el acceso a los formularios para declarar las relaciones de bienes y sujetos pasivos y transmitentes, y los botones de los "asistentes" que facilitan determinados cálculos. El icono de la ayuda se muestra en la cabecera del documento y en cada uno de sus apartados.
Validación del documento
Una vez rellenos los datos del documento se pulsará el botón de Validar para que el programa los valide. En caso de que haya algún error se mostrarán los mensajes correspondientes. Si se pulsa sobre un mensaje de error el programa sitúa el cursor en la casilla que lo contiene. Si se presenta algún tipo de error no se permitirá la impresión o presentación del modelo.
Asistentes de Cálculo
Los asistentes facilitan la realización de determinados cálculos necesarios para la correcta liquidación del documento. Para acceder a un asistente hay que pulsar el botón correspondiente. Dependiendo del concepto de la autoliquidación, estarán activos los asistentes para el cálculo de la base imponible de:
- Arrendamientos
- Concesiones administrativas
- Pensiones
- Cálculo de recargo e intereses de demora por presentación de autoliquidaciones fuera de plazo
- Cálculo del valor de usufructo, uso y habitación y nuda propiedad
Anexos Adicionales
Con el botón se abre el formulario del anexo de la relación de sujetos pasivos y transmitentes. Este anexo se utiliza cuando interviene más de un sujeto pasivo y/o transmitente en el acto o contrato que se liquida. El número de sujetos pasivos y transmitentes debe coincidir respectivamente con las casillas 58 y 59 del modelo. Este anexo debe cumplimentarse obligatoriamente cuando la operación o acto se refiera a inmuebles urbanos, rústicos u otros bienes o en la constitución de los derechos reales sobre los mismos.
Para poder acceder a los datos de los bienes que constan en el Catastro Inmobiliario, es necesario que se identifique electrónicamente pulsando en el botón IDENTIFICARSE que encontrará en el encabezado del modelo. Es necesario solicitarlo del Catastro inmobiliario.
Adjuntar Documentación
Para documentos notariales y judiciales se podrá anexar documentación a través del asistente habilitado al efecto en el propio programa de ayuda, pulsando el botón "Adjuntar documento Notarial" o botón "Adjuntar Documento Judicial", respectivamente.
- Asistente Documentos Notariales: Se selecciona la casilla 47 "Documento notarial", a continuación, se cumplimentan los datos del notario y aparecerá el botón "Adjuntar documento notarial". Hay que rellenar: nº de protocolo, año protocolo, bis y fecha escritura. Se introduce el nombre del documento a adjuntar y se pulsa el botón "Seleccionar archivo".
- Asistente Documentos Privados: Se selecciona la casilla 48 "Documento Privado" y aparecerá el botón "Adjuntar Documento Privado" que abre el asistente donde hay que completar el nombre del documento a adjuntar y a continuación se pulsa “seleccionar archivo”.
- Asistente Documentos Judiciales: Se selecciona la casilla 49 "Documento judicial" y aparecerá el botón "Adjuntar Documento Judicial" que abre el asistente, donde hay que completar el nombre del juzgado, tipo, número y año de procedimiento. Se introduce el nombre del archivo a adjuntar y se pulsa el botón "seleccionar archivo".
- Asistente Documentos Administrativos: Se selecciona la casilla 50 "Documento Administrativo" y aparecerá el botón "Adjuntar Documento Administrativo" que abre el asistente, donde hay que completar el nombre del notario o fedatario o identificación de la autoridad judicial o administrativa. Hay que indicar el nombre del documento a adjuntar, a continuación, pulsar “seleccionar archivo”.
La digitalización se realizará con una resolución mínima de 200 ppp, tal como se establece en la NTI como un mínimo para garantizar que la imagen sea legible. En caso de que se juzgue necesario para la obtención de una imagen fiel y legible, esta resolución podrá ser incrementada. La digitalización se realizará con la mínima profundidad de color necesaria para obtener una imagen fiel y legible.
¿Cuánto se paga por el Modelo 600?
El Modelo 600 es competencia de las Comunidades Autónomas, por lo que la cantidad a pagar por el ITP varía de una Comunidad Autónoma a otra. Para saber cuánto se paga es importante conocer cómo se calcula. Anteriormente, en el documento de liquidación o autoliquidación del impuesto se consideraba como base imponible el valor real.
Sin embargo, con la aprobación en julio de 2021 de la Ley de medidas de prevención y lucha contra el fraude fiscal se modifica la forma de calcular dicha base. Para calcular el impuesto a declarar se tomará el llamado Valor de Referencia de Mercado que, en el caso de bienes inmuebles, es el valor de referencia previsto en el texto refundido de la Ley del Catastro Inmobiliario, aprobado por el Real Decreto Legislativo 1/2004, de 5 de marzo, a la fecha de devengo del impuesto. Si el valor del bien inmueble declarado por los interesados, el precio o contraprestación pactada, o ambos son superiores a su valor de referencia, se tomará como base imponible la mayor de estas magnitudes.
La cuota tributaria se obtendrá aplicando sobre la base liquidable la tarifa que fije la Comunidad Autónoma. Todas las CC.AA. de régimen común han regulado el tipo de gravamen general aplicable a las transmisiones de bienes inmuebles, así como en la constitución o cesión de derechos reales sobre los mismos, excepto los de garantía, en la modalidad de TPO. Esta modificación del tipo general ha venido acompañada, en muchos casos, del establecimiento de tipos reducidos para supuestos diversos o de otros beneficios fiscales (bonificaciones) con gran heterogeneidad.
Tipos Impositivos del ITP por Comunidades Autónomas (Transmisiones Patrimoniales Onerosas)
| Comunidad Autónoma | Tipo General ITP Inmuebles | Tipos Reducidos/Otros |
|---|---|---|
| Andalucía | 8% - 10% (General 7% entre 28/04/22 y 31/12/22) | 7% (vivienda habitual <130k€), 3.5% (vivienda habitual <130k€ y <35 años/discapacidad/familia numerosa), 2% (reventa empresarial) |
| Aragón | 8% - 10% (Bienes Inmuebles) | Variables por tramos de base liquidable. |
| Asturias | 8% - 10% (TPO Inmuebles) | 1% (Operaciones Societarias), 1.2% (Actos Jurídicos Documentados) |
| Baleares | 8% - 11% (Bienes Inmuebles) | 1% (Operaciones Societarias), 1.5% - 2.5% (Actos Jurídicos Documentados) |
| Canarias | 6.5% | Diversas bonificaciones. |
| Cantabria | 8% - 10% (Compraventa Inmuebles) | 4% (discapacidad ≥65%), 5% (familia numerosa/discapacidad 33%/VPO) |
| Castilla-La Mancha | 9% | 6% (viviendas <180k€) |
| Castilla y León | 0.01% - 8% (General) | |
| Cataluña | 10% (hasta 1M€), 11% (a partir de 1M€) | 5% (familias numerosas), 7% (VPO) |
| Ceuta y Melilla | 6% (Fijo) | |
| Extremadura | 8% - 11% | 4% (VPO), 6% (bienes muebles), 7% (vivienda habitual <122k€) |
| Galicia | 10% (bienes inmuebles), 8% (bienes muebles) | |
| La Rioja | 7% (General) | 3% (vivienda habitual familia numerosa), 4% (bienes muebles), 5% (VPO) |
| Madrid | 6% (General) | 4% (vivienda habitual familia numerosa) |
| Murcia | 8% (General) | 3% (vivienda habitual familia numerosa o <35 años) |
| Navarra | 6% (General) | 5% (vivienda habitual 2+ hijos <180k€) |
| País Vasco | 7% (General) | 2.5% (familias numerosas), 4% (bienes muebles) |
| Valencia | 10% (General) | 8% (VPO/vivienda habitual <35 años), 4% (VPO/familias numerosas bajos ingresos/discapacidad >33%) |
Para la transmisión de bienes muebles y semovientes, algunas CC.AA. han establecido tipos reducidos o incrementados, en la transmisión de determinados bienes muebles (vehículos principalmente). Con respecto al tipo de gravamen aplicable a las Concesiones Administrativas, han ejercido competencias las CC.AA. de Cantabria, La Rioja, Aragón, Castilla-La Mancha, Canarias, Extremadura, la Comunitat Valenciana y la Comunidad de Castilla y León.
Por lo que se refiere al tipo de gravamen aplicable a los arrendamientos, las CC.AA. de Cataluña y Andalucía son las únicas que han regulado un tipo general (0,5 % y 0,3 %, respectivamente).
Consecuencias de la presentación fuera de plazo o errores
Si no presentas el modelo 600 o se te pasa el plazo de 30 días, Hacienda puede aplicar recargos o sanciones. Cuanto más te tardes, más puede subir la multa. Cuando se presenta la autoliquidación fuera de plazo es necesario abonar un recargo por extemporaneidad. De acuerdo con lo que prevé el artículo 27 de la Ley General Tributaria (LGT), el porcentaje del recargo se determina en función del tiempo transcurrido.
Además del recargo es necesario abonar intereses de demora cuando la autoliquidación se presenta a partir de los 12 meses posteriores a la finalización del plazo de presentación, intereses que deben computarse desde el día siguiente a la finalización de los 12 meses mencionados hasta la fecha de presentación de la autoliquidación.
Si la autoliquidación que se presenta está fuera de plazo con resultado a ingresar, el formulario calcula automáticamente el recargo por presentación fuera de plazo y también los intereses de demora que pudieran corresponder. El recargo por presentación fuera de plazo se calcula a partir de la fecha fin de plazo que aparece en la casilla correspondiente del apartado autoliquidación fuera de plazo.
Rectificación de Autoliquidaciones
En cambio, cuando se quiere modificar una autoliquidación ya presentada que ha dado lugar a un ingreso indebido o bien se modifica algún aspecto que no comporta un nuevo ingreso, hay que solicitar la rectificación de la autoliquidación y, en su caso, obtener la devolución del ingreso indebido. Conforme a lo establecido en el artículo 221 de la Ley 58/2003, de 17 de diciembre, General Tributaria, cuando un obligado tributario entienda que una autoliquidación formulada por él ha dado lugar a la realización de un ingreso indebido, o ha perjudicado de cualquier modo sus intereses legítimos, podrá instar la restitución de lo indebidamente ingresado, o la rectificación de la autoliquidación, respectivamente, ante la oficina gestora.
La reclamación económico-administrativa es un procedimiento gratuito para impugnar decisiones de Hacienda cuando se cree que se han equivocado. Se tiene 1 mes desde la notificación para presentarla, no se necesita abogado y la resuelve un tribunal independiente. Se debe explicar claramente el caso, aportar pruebas y ser específico en lo que se pide. Aunque debería resolverse en 1 año, suele tardar más. Si se deniega la reclamación, se puede seguir reclamando por otras vías. Es un derecho como contribuyente y puede ahorrar mucho dinero.
Documentación Necesaria para la Presentación
Junto con el modelo 600 es obligatoria la aportación del original y copia del documento judicial, administrativo o privado comprensivo del hecho imponible sujeto al impuesto. Sin embargo, no es obligatoria la aportación del documento notarial (Orden 10/2015, de 27 de mayo, de la Conselleria de Hacienda y Administración Pública, por la cual se suprime la obligación de aportar determinada documentación complementaria junto con la presentación de la autoliquidación por los impuestos sobre transmisiones y actos jurídicos documentados y sobre sucesiones y donaciones).
Debe tener preparada la documentación en formato digital para aportarla.
Documentación adicional en casos específicos:
- Sujeto pasivo sin operaciones tributarias previas en España: Autorización cumplimentada para el acceso a los datos personales de identidad o, en su defecto, original del NIF o NIE.
- Constitución de personas jurídicas: NIF provisional expedido por la AEAT o fotocopia del modelo 036 de alta.
- Transmisión de bienes inmuebles: Certificación catastral correspondiente al año de la transmisión de cada uno de los bienes inmuebles incluidos en la transmisión, si no estuviera protocolizada en el documento notarial.
- Consolidación del dominio: Copia del documento donde se produjo el desmembramiento del dominio. Autorización cumplimentada para el acceso a los datos personales de identidad del usufructuario o, en su defecto, copia del NIF o NIE de este. En el caso que el usufructo se hubiera extinguido por defunción del usufructuario, se adjuntará original y copia del certificado literal de defunción del usufructuario.
- Transmisiones patrimoniales onerosas por empresarios o profesionales de bienes muebles para reventa: Declaración del obligado tributario con una relación de los bienes adquiridos, incluyendo descripción, fecha de adquisición, identificación del transmitente y la contraprestación satisfecha. Si la actividad exige gestión de libros o registros oficiales, se sustituirá por copia de las hojas correspondientes.
Aspectos Clave a Recordar
- El proceso por lotes es una opción de algunos programas de ayuda a la cumplimentación que están dirigidos a las personas/entidades que trabajen con un gran número de autoliquidaciones como pueden ser gestorías, empresas, etc.
- Es necesario que el presentador o presentadora disponga de identificación electrónica, para una correcta identificación de la persona que accede a la Plataforma.
- Si está marcada la casilla 65, el presentador únicamente puede pagar y presentar telemáticamente la autoliquidación (pulsando el botón Pagar/presentar). Realizado el pago electrónico y la presentación telemática de la autoliquidación con la casilla 65 marcada, la Administración devolverá en el terminal del presentador la correspondiente diligencia certificada de presentación del impuesto.
- Se generan autoliquidaciones separadas si se aplican exenciones, reducciones o bonificaciones distintas para cada bien. Por ejemplo: si en una compraventa de una vivienda en la que hay dos compradores ya uno se le aplica una tarifa reducida (por ejemplo, la tarifa TUJ) y al otro se le aplica la tarifa general (tarifa TUB), en la misma formulario se pueden introducir todos los datos, indicar qué parte adquiere cada uno (apartado "Reparto") y la tarifa que corresponde a cada comprador.
- Ciertas operaciones no se pueden autoliquidar con el formulario telemático y requieren tramitación presencial, como contratos de cuentas en participación, operaciones con transmitentes no residentes sin NIF, o constitución de sociedades cuando la tramitación telemática la realiza la propia empresa que se constituye y aún no dispone de identificación digital.
- El pago en metálico del exceso de las letras de cambio superiores a 192.323,87 euros y el impuesto por las giradas en el extranjero se efectuará en el modelo 630.