La libertad y la expresión personal se manifiestan de múltiples formas, desde las innovaciones en la moda y la belleza hasta las profundas reformas en la legislación y la administración pública. Este artículo explora ambos aspectos, sumergiéndose en la tendencia del color de cabello "blorange" y desglosando las significativas modificaciones normativas que han marcado un período de cambio en España.
El Fenómeno del 'Blorange': Color de Pelo que Marca Tendencia
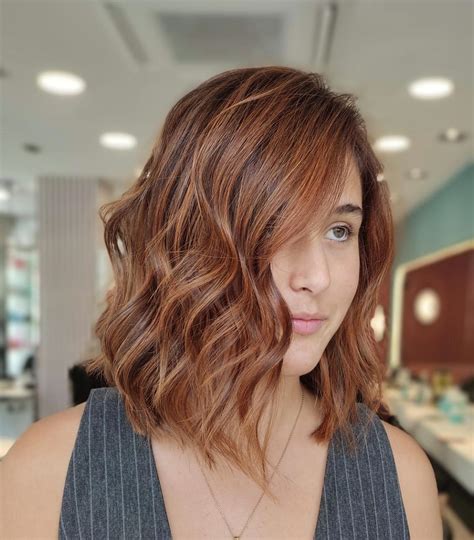
Parecía imposible, después de haber llevado melenas hasta azules, que a estas alturas de la fiesta pudieran sorprendernos con algún color desconocido. Pero así ha sido. Lo más curioso es que el color parece desgastado (como si una rubia intentara ser pelirroja y no le hubiera salido del todo bien), pero a la vez aporta una gran luminosidad.
"Pasada la moda del broux, el bronde o del grey hair o silver, le ha tocado el turno a esta fusión de rubio pink con ciertos tonos rojizos y naranjados, un tono muy suave cuya idea es conseguirlo mediante efectos de color un poco desgastados, pero con brillo. Yo lo veo muy primaveral, perfecto como transición al verano”, comenta David Lesur, propietario y estilista de los salones David Künzle en Madrid, que ha visto cómo cada día más mujeres dan un cambio radical a su look con este color.
Cómo aplicar el color 'Blorange'
Este color necesita una base rubia. Muy rubia, preferiblemente platino. Es cuando realmente el color luce en todo su esplendor y queda perfecto. Por ello, y dado que la proporción de rubias en nuestro país no es precisamente muy elevada, en la mayoría de los casos se ha de recurrir a la decoloración previa.
Este paso puede ser un poco agresivo para el cabello, por lo que lo mejor es mimarlo mucho previamente. Puedes hacer un tratamiento de queratina o hidratarlo durante un par de semanas antes de pasarte al club de las chicas pink. Si tienes las puntas un poco abiertas, lo mejor será hacerte un buen corte antes de adentrarte en el nuevo cromatismo.
Cuidados para mantener el 'Blorange'
La gracia de esta nueva tonalidad es que se define por tener un aire desgastado, por lo que en muchas ocasiones queda incluso mejor después de unos cuantos lavados. Sin embargo, a partir de los 15 a 20 lavados es posible que las mechas rosadas empiecen a desaparecer. Por ello, si quieres lucir la melena perfecta, tendrás que pasarte cada mes por la peluquería.
Otro punto importante es que hidrates el cabello frecuentemente. Una mascarilla semanal reconstructora será imprescindible. Otro truco es aplicar aceite y dejarlo de una hora a toda la noche para garantizar una hidratación óptima. También deberás elegir adecuadamente los champús: lo mejor es que no contengan parabenos y que sean lo más naturales posibles.
Variaciones del 'Blorange' y a quién favorece
Llevar una melena 'blorange' perfecta requiere bastantes cuidados, por lo que también hay otras posibilidades menos esclavas de la peluquería y de las rutinas diarias. Una es hacerse unas mechas californianas; de esta forma, se disfruta del color sin requerir de tantas atenciones. Una de las pioneras en esta 'adaptación' del 'blorange' ha sido la actriz Troian Bellisario.
También puedes emplearlo en forma de mechas para dar un toque de luminosidad a tu cabello. En estos casos, lo mejor es que te dejes aconsejar por tu peluquero, pues este tono se puede ir adaptando al que tú ya tengas para conseguir un efecto menos agresivo y que se adapte mejor a tu físico.
Los estilistas recomiendan que lo empleen las chicas de piel pálida, pues combina a la perfección con este tipo de tez. Si tienes la piel sonrosada, tal vez este no sea tu color ideal, pues el color pastel no realzará tu rostro. En el caso de las morenas, puede crear un contraste interesante, creando un look bastante rompedor. Dependerá ya de lo atrevida que sea cada una. Pero si tienes el rostro blanco, puedes hacerlo.
De hecho, la mayoría de peluqueros aconseja llevar esta coloración durante un tiempo, para verse diferente y experimentar un cambio en el look y después se puede cambiar a otro color. Sea como sea, si quieres marcar tendencia, el blorange es el color que más va a dar de qué hablar durante todo este año.
5 Claves Para Descubrir que Tono de Cabello te Favorece Más
Reformas Tributarias y Administrativas: Un Impulso a la Modernización
En el ámbito legislativo, se han introducido significativas reformas que abarcan desde la tributación hasta la seguridad social y la administración pública, incluyendo la corrección de errores publicada en BOE núm. 81, de 4 de abril de 2003.
Modificaciones en Materia Tributaria
En materia tributaria, en el año 2003 entró en vigor la segunda reforma tributaria llevada a cabo por el Gobierno en materia de imposición directa mediante la modificación del Impuesto sobre la Renta de las Personas Físicas.
- Impuesto sobre Sucesiones y Donaciones: Se incluyen algunas modificaciones de carácter técnico y que permiten una mejor gestión del impuesto. Se clarifica el valor del derecho de nuda propiedad, computándose por la diferencia entre el valor del usufructo y el valor total de los bienes. Las donaciones y demás transmisiones “inter vivos” equiparables que se otorguen por un mismo donante a un mismo donatario dentro del plazo de tres años, se considerarán como una sola transmisión a los efectos de la liquidación del impuesto.
- Impuesto sobre el Valor Añadido (IVA): La mayor parte de las modificaciones introducidas en la Ley del impuesto se derivan de la adaptación del derecho interno a las Directivas Comunitarias sobre comercio electrónico y servicios de radiodifusión y televisión y sobre facturación. En transposición de la Directiva 2002/38/CE, se regula un nuevo régimen especial aplicable a determinados operadores no comunitarios que presten servicios de comercio electrónico y se concretan las reglas de localización aplicables a los servicios de comercio electrónico y a los de radiodifusión y televisión. Además de las anteriores medidas, se introducen diversas mejoras técnicas en el impuesto, entre las que cabe destacar la relativa a la sistematización de las reglas especiales de localización de las prestaciones de servicios. Se subsana la omisión relativa a la deducibilidad del IVA soportado en las entregas de oro de inversión cuando se haya renunciado a la exención.
- Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados: Se introducen algunas modificaciones también de carácter técnico. Se clarifican las normas relativas a la base imponible en los préstamos hipotecarios o con otra garantía y en los supuestos de posposición y mejora de las hipotecas en lo relativo a la cuota gradual de los documentos notariales. Se clarifica, igualmente, la exigibilidad de la cuota gradual del concepto de actos jurídicos documentados para documentos notariales inscribibles en el Registro de Bienes Muebles.
- Impuestos Especiales: Se especifica que no se considerará exportación la salida del ámbito territorial comunitario de los carburantes contenidos en los depósitos normales de vehículos y contenedores con ocasión de su salida del referido ámbito. Con vigencia hasta finales de 2012 se establece para los llamados «biocarburantes» un tipo cero del Impuesto sobre Hidrocarburos. Esta medida, conjuntamente con las modificaciones normativas que puedan introducirse en el plazo máximo de seis meses relativas a la calidad de estos productos y a la seguridad de las instalaciones necesarias para su utilización en mezclas directas con carburantes fósiles, pretende fomentar la utilización de estos carburantes de origen agrícola o de origen vegetal.
- Impuesto General Indirecto Canario (IGIC): Algunas de las modificaciones se derivan, al igual que en el Impuesto sobre el Valor Añadido, de la adaptación del derecho interno a las Directivas Comunitarias sobre comercio electrónico y sobre facturación. Otras, en cambio, son mejoras técnicas que afectan a diversos aspectos del impuesto. Así, se restringe el concepto de entrega de bienes a las ejecuciones de obra inmobiliaria que tienen por objeto la construcción de una edificación, salvo los supuestos en que la propia Ley diga lo contrario. Se actualiza la cuantía del volumen de facturación que actúa como límite para la exención en las entregas de bienes y prestaciones de servicios realizados por personas físicas. Se aclara la aplicación del tipo cero para la producción de agua y para la realización de infraestructuras de canalización hidráulica.
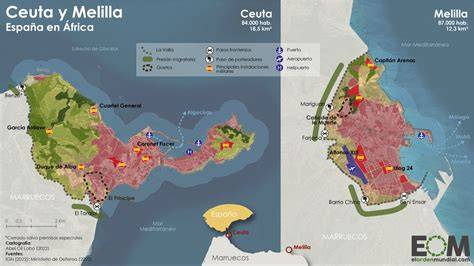
Medidas para Ceuta y Melilla
Se incorporan una serie de medidas que afectan a varios impuestos, en relación con las Ciudades de Ceuta y Melilla.
- En el Impuesto sobre el Patrimonio se eleva al 75 por 100 la bonificación correspondiente a la parte de la cuota que proporcionalmente corresponda a bienes y derechos situados o que debieran ejercitarse o cumplirse en Ceuta y Melilla.
- En los supuestos de adquisiciones “inter vivos”, se aplicará una bonificación del 50 por 100 de la parte de la cuota que proporcionalmente corresponda a los inmuebles situados en Ceuta o Melilla.
- En el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados se bonifica en un 50 por 100 la cuota gradual de los documentos notariales cuando el Registro en el que se deba proceder a la inscripción o anotación radique en Ceuta y Melilla y se bonifica en un 50 por 100 la cuota por el concepto de operaciones societarias cuando se cumplan determinados requisitos.
Derecho Tributario General
En cuanto al derecho tributario general, se introducen algunas modificaciones en la Ley General Tributaria.
- Se aclara la obligación de conservar copia de los programas y ficheros informáticos que sirven de soporte a las declaraciones que deben presentar ciertos obligados tributarios.
- Se fija un plazo para el inicio de los expedientes sancionadores derivados de las actuaciones de comprobación e investigación.
- Se aclara la posibilidad de que la Inspección de los Tributos analice en sus propias oficinas las copias de los libros y documentación del obligado tributario.
Reforma de la Seguridad Social
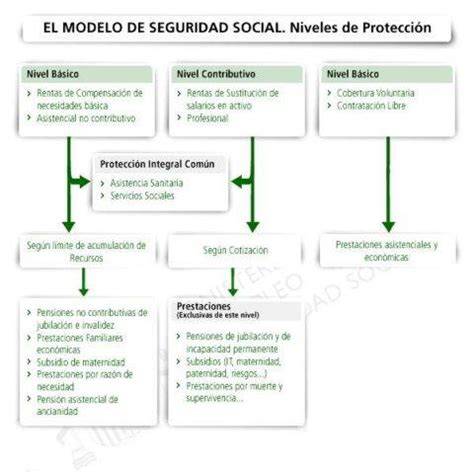
Se añade una nueva disposición adicional al texto refundido de la Ley General de la Seguridad Social. Se modifican el texto refundido de las Leyes 116/1969 y 24/1972, por el que se regula el Régimen especial de la Seguridad Social de los trabajadores del mar, y el texto refundido de las Leyes 38/1966 y 41/1970, por el que se regula el Régimen especial agrario de la Seguridad Social.
El objeto de ambas reformas es la mejora de la acción protectora en estos regímenes especiales, incrementándose la pensión por incapacidad permanente, en el grado de incapacidad permanente total para la profesión habitual. En tal sentido, se establece que los trabajadores por cuenta propia, incluidos en dichos regímenes especiales, que tengan cincuenta y cinco o más años percibirán la prestación económica de incapacidad permanente total para la profesión habitual, en las condiciones de percepción e incremento del porcentaje que se fije reglamentariamente.
Así se modifica el texto refundido de las disposiciones legales vigentes sobre el Régimen especial de Seguridad Social del personal al servicio de la Administración de Justicia, reduciendo de cinco a cuatro años el plazo de prescripción de determinadas acciones y derechos, en consonancia con las modificaciones introducidas en el mismo sentido en el Régimen General de Seguridad Social y en los Regímenes Especiales de los Funcionarios Civiles del Estado y de las Fuerzas Armadas.
Gestión Pública y Contratación
En lo concerniente a la gestión en materia de contratación, se modifica el texto refundido de la Ley de Contratos de las Administraciones Públicas, añadiendo una disposición adicional que permite a los órganos de contratación crear registros de licitadores. Se elimina la posibilidad de imputar al presupuesto obligaciones reconocidas durante el mes de enero siguiente al ejercicio correspondiente a dicho presupuesto.
Además se da nueva regulación a la apertura de cuentas de situación de fondos del Tesoro Público en el exterior a nombre de las Embajadas, Representaciones Permanentes, Consulados de España y órganos de la Agencia Española de Cooperación Internacional.
Se recoge el principio de libertad de pacto respecto de los negocios jurídicos que afecten a bienes y derechos del Patrimonio del Estado, se establece que la condición o modo de afectación a determinado destino impuesto a las donaciones realizadas a favor del Estado, se entenderá cumplido y consumado cuando durante treinta años hubiera servido al citado destino. Asimismo, se regula la cesión gratuita de bienes inmuebles a otras Administraciones, Organismos o Instituciones públicas o privadas sin ánimo de lucro, cuando no hubiera sido posible venderlos o permutarlos, o cuando razonablemente pueda preverse que en caso de venta su valor sería inferior al 25 por 100 del que tuvieran al momento de su adquisición.
Se modifica la Ley 6/1997, de 14 de abril, de Organización y Funcionamiento de la Administración General del Estado, previendo la posibilidad de crear Subdelegaciones del Gobierno en las Comunidades Autónomas uniprovinciales, atendiendo a las especiales circunstancias que concurran en aquéllas, tales como la población del territorio, el volumen de gestión o sus singularidades geográficas, sociales o económicas.
Acción Administrativa en Áreas Específicas
- Ordenación Económica: Se introducen diversas modificaciones en la Ley 87/1978, de 28 de diciembre, de Seguros Agrarios Combinados. En materia de energía, se establece que «Red Eléctrica de España, Sociedad Anónima», tendrá derecho de adquisición preferente sobre las instalaciones de transporte autorizadas, en el caso de que los titulares propietarios de las mismas pretendieran venderlas a otras empresas que reúnan los requisitos legales necesarios para desarrollar la actividad de transporte en España.
- Infraestructuras y Transporte: Se modifica la Ley 27/1992, de 24 de noviembre, de Puertos del Estado y de la Marina Mercante, en lo concerniente a los requisitos de inscripción de las Empresas navieras y de buques.
- Régimen del Suelo y Vivienda: Se introduce una aclaración en la Ley 6/1998, de 13 de abril, sobre Régimen del Suelo y Valoraciones, en lo referente a los criterios de valoración aplicables a los suelos destinados a infraestructuras y servicios públicos de interés general supramunicipal, autonómico o estatal. Se ratifica el actual criterio rector, por el que la valoración se determina, en todo caso, según la clase de suelo sobre el que se asienten o discurran estas infraestructuras o servicios, dejando claro que sólo se valorarán en función del aprovechamiento de un determinado ámbito del planteamiento urbanístico, si éste los hubiera expresamente adscrito o incluido en el mismo, a los efectos de su obtención a través de los mecanismos de equidistribución de beneficios y cargas.
- Deportes: Se incluye una importante modificación de la Ley 10/1990, de 15 de octubre, del Deporte, introduciendo un conjunto de medidas tendentes a la erradicación de la violencia en el deporte.
- Costas: Se modifica la Ley 22/1988, de 28 de julio, de Costas, al objeto de coordinar las actuaciones de las Administraciones con competencias concurrentes en el ámbito costero, teniendo en cuenta la doctrina del Tribunal Constitucional a los efectos de delimitar las competencias de las diferentes Administraciones mayores actuantes.
Investigación y Desarrollo
Asimismo, se considerará actividad de investigación y desarrollo el diseño y elaboración del muestrario para el lanzamiento de nuevos productos, así como la concepción de «software» avanzado, siempre que suponga un progreso científico o tecnológico significativo mediante el desarrollo de nuevos teoremas y algoritmos o mediante la creación de sistemas operativos y lenguajes nuevos.
Las cantidades que redujeron la base imponible en concepto de factor de agotamiento deberán invertirse por el concesionario en las actividades de exploración, investigación y explotación de yacimientos o de almacenamientos subterráneos de hidrocarburos que desarrolle en el territorio español y en el subsuelo del mar territorial y de los fondos marinos que estén bajo la soberanía del Reino de España, así como en el abandono de campos y en el desmantelamiento de plataformas marinas, en el plazo de diez años contados desde la conclusión del período impositivo en el que se reduzca la base imponible en concepto de agotamiento.
A estos efectos, se entenderá por exploración o investigación los estudios preliminares de naturaleza geológica, geofísica o sísmica, así como todos los gastos realizados en el área de un permiso de exploración o investigación, tales como los sondeos de exploración, así como los de evaluación y desarrollo, si resultan negativos, los gastos de obras para el acceso y preparación de los terrenos y de localización de dichos sondeos. También se considerarán gastos de exploración o investigación los realizados en una concesión y que se refieran a trabajos para la localización y perforación de una estructura capaz de contener o almacenar hidrocarburos, distinta a la que contiene el yacimiento que dio lugar a la concesión de explotación otorgada.