La herencia es, según la Real Academia, el “conjunto de bienes, derechos y obligaciones que, al morir alguien, son transmisibles a sus herederos o a sus legatarios”. El patrimonio que se transfiere entre generaciones. Su papel en la historia de la economía es muy importante, ya que en el caso de las grandes fortunas puede perpetuar la riqueza familiar durante siglos sin que ese patrimonio se invierta, genere nueva actividad económica.
Cuando una persona fallece, es inevitable hablar de la transmisión de todo el patrimonio del difunto a los herederos. Ahora bien, para que esto sea posible, uno de los pasos que hay que dar es liquidar el impuesto sobre sucesiones.
El impuesto sobre sucesiones es un tributo que se aplica a la transferencia de bienes y derechos tras el fallecimiento de una persona. La normativa establece que la gestión y liquidación de este impuesto podrá ser cedida a las comunidades autónomas. Y es lo que ha ocurrido de forma progresiva desde el año 1987, de tal modo que las CCAA se han hecho cargo de este tributo. El resultado es una enorme diversidad normativa, fruto de los distintos desarrollos normativos acaecidos durante los últimos ejercicios en las comunidades autónomas.
En cualquier caso, a grandes rasgos, las líneas generales del impuesto son las siguientes: el impuesto sobre sucesiones es progresivo (cuanto mayor es la herencia más alto es el tipo de gravamen y por tanto la cuantía del impuesto que se paga), aunque se tienen en cuenta las circunstancias personales en el cálculo del impuesto (grado de parentesco y edad del heredero, entre otras variables) y, dependiendo del caso, se establecen determinadas reducciones y bonificaciones (en la liquidación final del impuesto la bonificación puede eximir de pago una determinada cuantía). Probablemente sea lo relativo a esas reducciones y bonificaciones lo que genera las mayores diferencias en el cálculo final de la cuota del impuesto.
Esta situación, que hasta hace no tanto sólo era de aplicación a los residentes fiscales en España, ahora también contempla a los residentes en la Unión Europea.
Pasos para la Liquidación del Impuesto de Sucesiones
A la hora de tramitar su pago hay que presentar, como norma general, la documentación vinculada al fallecido y los herederos: DNIs, certificado de defunción, testamento, certificado de últimas voluntades y documentos acreditativos de los bienes a los que afecta (seguros, cuentas bancarias y valores financieros, propiedades inmobiliarias, etc.). Además, hay que presentar, física o telemáticamente, un impreso oficial (el llamado Modelo 650).
En este impreso, se declara el valor de todos esos bienes mencionados. Su cálculo lo hacen los herederos y siempre teniendo en cuenta el valor real de los bienes. Precisamente, esta es una de las cuestiones más controvertidas en el cálculo del impuesto, ya que no siempre es sencillo determinar el valor real de un bien. Así, en el caso de bienes inmuebles, la administración suele hacer su propia estimación que, si difiere de la presentada por el contribuyente, dará lugar a una liquidación paralela. Las comunidades autónomas también suelen ofrecer, bien a través de sus webs o con servicios presenciales, tasación de vehículos.
De ese modo, se establece la valoración total de los bienes del fallecido integrados en la masa hereditaria. A esa cifra se le restan los gastos de entierro y funeral, así como las deudas y las cargas que en su caso recaigan sobre los bienes y derechos que integran dicha masa hereditaria. Y, así, llegamos a la Base Imponible.
Para obtener la Base liquidable, por la que en teoría habría que tributar, se debe aplicar a la base imponible las reducciones que procedan, practicando en primer lugar las reducciones del Estado y a continuación las creadas por la propia comunidad autónoma. Y en este punto es donde entran en juego las reducciones que, como se explicaba antes, dependen de factores personales como el grado de parentesco, el tipo de bien que sea (la vivienda habitual y las empresas familiares resultan menos gravosas), la edad, condición física o psíquica de los herederos, etcétera.
La cuota tributaria definitiva se va a obtener, finalmente, mediante la aplicación de unos coeficientes sobre la cuota íntegra, obtenida por aplicación de la tarifa, atendiendo al patrimonio preexistente de los causahabientes y a su relación de parentesco con el causante.
Documentación Necesaria
A la hora de tramitar su pago hay que presentar, como norma general, la documentación vinculada al fallecido y los herederos: DNIs, certificado de defunción, testamento, certificado de últimas voluntades y documentos acreditativos de los bienes a los que afecta (seguros, cuentas bancarias y valores financieros, propiedades inmobiliarias, etc.).
¿Qué documentos debemos presentar junto al modelo 650?
- Primera copia del documento público y copia simple si hay bienes inmuebles.
- Etiquetas identificativas de todos los herederos y del fallecido.
Plazos y Presentación
Desde la fecha de fallecimiento hay seis meses para pagar este tributo. El plazo total de seis meses desde que se produce el fallecimiento para presentar este modelo de impuesto sobre herencias. En caso de que transcurra el plazo de 6 meses existente para liquidar el impuesto, o en caso de que se haya solicitado un aplazamiento o fraccionamiento del pago o una prórroga del plazo, y estos no hayan sido concedidos, nos encontraremos con que Hacienda empezará a aplicar una serie de incrementos en la cuota.
El impuesto se presenta ante la comunidad autónoma donde el fallecido tuviera la residencia habitual. Así que lo más adecuado es dirigirse a ella para conocer cuáles son las exenciones correspondientes.
El plazo estándar para la presentación del Impuesto de Sucesiones en Madrid es de seis meses a partir de la fecha de fallecimiento. Para la opción en línea, se aconseja tener toda la documentación escaneada y en formato PDF lista.
El Modelo 650 y Otros Modelos Relevantes
El Modelo 650 de Autoliquidación de Sucesiones es un formulario por el que se paga el Impuesto de Sucesiones y Donaciones tras un fallecimiento. Se trata de un modelo individual que se debe pagar en la Agencia Tributaria de forma obligatoria. Dependiendo de la comunidad autónoma donde lo presentemos y nuestra relación de parentesco con el causante, tendremos que pagar un porcentaje u otro. En lo referente al Impuesto de Sucesiones Madrid, por ejemplo, no se parece en nada a Canarias o Andalucía. Aunque se llame Impuesto de Sucesiones y Donaciones, el modelo 650 solo es válido para casos de sucesiones, es decir, es el impuesto que debemos pagar para poder recibir una herencia.
Modelo 660 de Declaración de Sucesiones: Se trata de un modelo complementario al modelo 650. En el mismo se establece los bienes que constituyen el caudal hereditario del causante.
Particularidades del Impuesto de Sucesiones en Madrid
Es fundamental comprender el funcionamiento del Impuesto de Sucesiones en Madrid, si has recibido bienes o estás organizando tu sucesión. En este artículo, te proporcionamos información sobre lo que debes considerar al declarar una herencia: cómo se determina el impuesto, qué bonificaciones están disponibles, qué documentación es necesaria y cómo presentar la declaración de manera adecuada. A pesar de que Madrid ofrece algunas de las bonificaciones más significativas, el Impuesto de Sucesiones continúa siendo un requisito y puede tener un efecto considerable si no se maneja adecuadamente.
La Comunidad de Madrid se destaca como una de las regiones más favorables para las sucesiones. Antes de aplicar cualquier bonificación, la normativa permite restar una cantidad fija en función del parentesco entre el causante y el heredero. 47.858,59 € + 3.990,72 € por cada año menos de 21 (máx. Este contraste ha llevado a numerosas familias a considerar el cambio de su residencia fiscal a Madrid como parte de su estrategia de gestión de herencias.
El Impuesto de Sucesiones en Madrid se caracteriza por sus significativas bonificaciones para los herederos directos, pero esto no implica que se pueda desestimar o manejar de manera improvisada. Una adecuada planificación, incluso en vida, puede ser determinante entre una herencia bien administrada y un proceso costoso y complicado.
Planificación Sucesoria y Estrategias para Minimizar Impuestos
También tenemos que tener en cuenta que heredar es siempre voluntario y que si no estamos seguros que nos va a salir a cuenta disponemos de la opción de heredar a beneficio de inventario, por lo que solo heredaremos si tras el pago de los impuestos el saldo es positivo, evitando la posibilidad de perder dinero con la herencia (el cómo pagar menos impuestos es otro asunto).
A pesar de que el sistema fiscal de Madrid ya beneficia a numerosos herederos, hay tácticas legales que pueden maximizar la transferencia de bienes y disminuir la carga impositiva. Una de las estrategias más efectivas para planificar la herencia es realizar donaciones en vida, especialmente si se distribuyen a lo largo del tiempo. Además, en algunas comunidades se permiten los pactos sucesorios, que son acuerdos vinculantes para adelantar la sucesión. Incorporar parte del patrimonio familiar en una sociedad patrimonial puede hacer más fácil su transmisión en el futuro. También hay opciones como las agrupaciones familiares, que facilitan que varios herederos manejen la herencia juntos y distribuyan los costos e impuestos de manera más justa.
¿Qué hemos de saber sobre el Impuesto de Sucesiones y Donaciones?
Detalles sobre la Cumplimentación de Modelos y Bienes
El programa permite la confección y almacenamiento on-line de la declaración y posterior pago/presentación del modelo 650 de la Junta de Comunidades de Castilla la Mancha, Impuesto sobre sucesiones y donaciones. Nueva Declaración: permite dar de alta una nueva declaración. Para ello, inicialmente debe indicar una Referencia con la que desea identificar la declaración. Continuar Declaración: esta utilidad permite acceder a una declaración creada con anterioridad. Duplicar Declaración: esta utilidad permite duplicar una declaración creada con anterioridad.
Relación de bienes y sujetos pasivos. Autoliquidación individual de sucesiones. Para dar de alta un nuevo sujeto pasivo o un bien, se pulsará el botón “Alta Sujeto Pasivo” o “Alta bien o derecho” en la pestaña correspondiente. Para consultar los datos de un registro en concreto, se pulsará el icono “Mostrar/ocultar”. Para modificar un sujeto pasivo o un bien hay que pulsar el icono “Editar” situado en el registro a modificar. Esta acción nos desplegará todos los datos del registro en modo edición para modificarlos. Una vez introducidos los nuevos datos se pulsará el botón “Validar y actualizar”.
En función de los indicadores de otorgó o no testamento y del “caso” de la sucesión, el programa, si es posible, realiza el reparto de forma automática y presenta una lista con todos los adquirentes y con el porcentaje calculado. Si por el contrario no es posible realizar el reparto de forma automática, el programa presenta la lista de adquirentes con el porcentaje a 0, el usuario debe seleccionar cada adquirente y asignarle el porcentaje que le corresponde. Se debe comprobar si tiene derecho a la aplicación de alguna de las reducciones y bonificaciones previstas por la normativa reguladora del tributo y en caso afirmativo, deberá cumplimentar los importes en las casillas correspondientes.
Las autoliquidaciones se componen de cuatro páginas. Parte de las casillas las rellena el programa automáticamente a partir de los datos capturados en la relación de bienes y sujetos pasivos, como la reducción por parentesco, el resto de las casillas las debe cumplimentar el usuario. El acceso a cada una de las 4 páginas se realiza pulsando la pestaña correspondiente.
Si en la cumplimentación de la relación de bienes y herederos se ha marcado la casilla “Vivienda habitual” en algún bien, se pulsará el icono del Asistente para la obtención de la Reducción por adquisición de vivienda habitual y aparecerá una pantalla con la relación de bienes para confirmar el bien sobre el que se aplica la reducción por vivienda habitual. Asimismo, aparecerá la relación de cargas y gravámenes consignados. Si una vez generadas las autoliquidaciones el usuario tiene que volver a la relación de bienes y sujetos pasivos para realizar alguna modificación (pulsando el botón Paso anterior), el programa borrará las autoliquidaciones generadas.
Paso siguiente: Permite avanzar al paso siguiente de cada uno de los 4 que se compone el programa de ayuda. El programa validará los datos consignados en cada paso.
Salir: Permite salir de la aplicación.
Asistente usufructo: En el Paso 1, aparece el botón “Asistente usufructo”.
Casilla (117) Asistente para la obtención de la Reducción por adquisición de vivienda habitual: Este asistente aparece en el Paso 3 en el apartado 2.
Casilla (175) y (176) Asistente para la obtención del Recargo e Intereses: El asistente se encuentra en el Paso 3 en el apartado 5.
Total a ingresar de la página 4 de la autoliquidación. Cada vez que se avance en la confección de la declaración pulsando el icono “Paso siguiente” el programa hace una validación de los datos introducidos en ese Paso.
Mensajes informativos: este tipo de mensajes podrán aparecer al avanzar al Paso siguiente.
Una vez generado el borrador saldrá un mensaje informando que se ha generado con éxito. En el mensaje se indica el nombre del archivo en pdf que se ha generado, archivo que se puede abrir o guardar desde el área de descargas de su navegador.
Una vez generado el modelo saldrá un mensaje informando que se ha generado con éxito. En el mensaje se indica el nombre del archivo en pdf que se ha generado, archivo que se puede abrir o guardar desde el área de descargas de su navegador.
Esta opción únicamente aparece disponible en el paso 4, solo en el caso de haber marcado documento privado en la primera fase. Una vez generado el documento privado, saldrá un nuevo mensaje indicando que el documento se ha generado con éxito. En el mensaje se indica el nombre del archivo en pdf que se ha generado, archivo que se puede abrir o guardar desde el área de descargas de su navegador.
Pago y Presentación Telemática
Para efectuar el pago y la presentación telemática, el obligado tributario o su representante deberán firmar electrónicamente la autoliquidación. Tendrán la consideración de justificantes de pago los ejemplares de los documentos de pago en los que conste el NRC válido de la operación, fecha e importe pagado, surtiendo los efectos liberatorios frente a la Tesorería de la Comunidad Autónoma. Confirmado el pago electrónico, la Administración verificará la correspondencia de la autoliquidación con el NRC generado por la entidad colaboradora.
Relación de bienes y derechos
Este juego consta de trece páginas y contiene una declaración con la relación de bienes y derechos (páginas 1 a 11), la relación de todos los adquirentes interesados en la sucesión o el seguro (página 12) y la relación de documentos que se adjuntan a la declaración (página 13).
Autoliquidación individual de sucesiones. Este juego consta de cuatro páginas y contiene la autoliquidación individual correspondiente a la adquisición de cada heredero, legatario o beneficiario de contratos de seguros sobre la vida.
Una vez generados los números de autoliquidaciones, ya no se podrá adjuntar más documentación.
Tasación de Bienes Inmuebles
Las casillas (201) a (325) se utilizarán para relacionar los bienes urbanos cuya titularidad corresponda al causante y que formen parte del caudal hereditario. Deberá consignar el porcentaje del bien que forma parte de la herencia. Anote el año de construcción del inmueble, si lo conoce. Debe cumplimentarse en los casos en los que el bien inmueble disponga de parcela individual e independiente. Consigne la referencia catastral del bien inmueble. En el caso de una segregación sin que todavía se haya asignado nueva referencia catastral a la finca segregada, anote la referencia catastral de la finca de procedencia. Se consignará el valor real que los interesados atribuyen a la parte del bien o derecho cuya titularidad correspondía al causante, y que es objeto de transmisión por la sucesión.
Las casillas (326) a (445) se utilizarán para relacionar todos los bienes rústicos y derechos sobre los mismos cuya titularidad corresponda al causante y formen parte del caudal hereditario. Anote la superficie exacta en hectáreas (ha) del bien. Consigne la referencia catastral del bien inmueble. Se consignará el valor real que los interesados atribuyen a la parte del bien o derecho cuya titularidad correspondía al causante, y que ha sido objeto de transmisión por la sucesión.
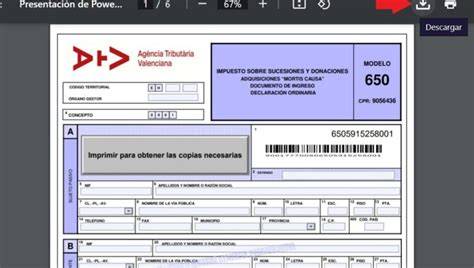
Las casillas (451) a (474) deberán consignarse los datos relativos a porcentaje de titularidad, clave de título, valor total del bien y valor de la porción transmitida.
Valores Mobiliarios y Otros Derechos
Deben relacionarse aquí todos los valores representativos de la cesión a terceros de capitales propios de los que el causante fuese titular. Debe consignarse el porcentaje de titularidad que pertenecía al causante, la clave de título según las instrucciones de las casillas (202) y (203). Se hará constar para cada valor su descripción así como el N.I.F. de la entidad emisora del título valor, el número de cuenta o depósito, el número de títulos, el valor total y el valor total de la porción transmitida a la fecha del fallecimiento.
Acciones y Participaciones
(E1) Acciones y participaciones en el capital social o en los fondos propios de Sociedades, Fondos de Inversión o de otras entidades jurídicas, negociadas en mercados organizados. Describa el valor de que se trate. Deberá consignar el N.I.F. Se consignará el valor real que los interesados atribuyen a la parte de los valores cuya titularidad correspondía al causante.
(E2) Acciones y participaciones en el capital social o en los fondos propios de Sociedades, Fondos de Inversión o de otras entidades jurídicas, no negociadas en mercados organizados. Describa el valor de que se trate. Deberá consignar el N.I.F. Se consignará el valor real que los interesados atribuyen a los valores cuya titularidad correspondía al causante, y que ha sido objeto de transmisión por la sucesión.
Se consignará el valor real que los interesados atribuyen a la parte del bien o derecho cuya titularidad correspondía al causante, y que ha sido objeto de transmisión por la sucesión.
Se entenderá como valor del censo el del capital que deba entregarse para su redención según las normas del Código Civil o de las legislaciones forales.
Deducción de Deudas
Podrán deducirse, con carácter general, las deudas que dejase contraídas el causante de la sucesión siempre que su existencia se acredite por documento público, o por documento privado que reúna los requisitos del artículo 1227 del Código Civil o se justifique de otro modo la existencia de aquéllas, salvo las que lo fuesen a favor de los herederos o de los legatarios de parte alícuota y de los cónyuges, ascendientes, descendientes o hermanos de aquéllos aunque renuncien a la herencia. La Administración podrá exigir que se ratifique la deuda en documento público por los herederos, con la comparecencia del acreedor.
Presunciones de Adición y Exclusiones
Las presunciones de adición están reguladas en los artículos 11 de la Ley del Impuesto sobre Sucesiones y Donaciones, y en los artículos 25 a 29 de su reglamento. A1: si se trata de bienes y derechos adicionables por haber pertenecido al causante hasta el año anterior al fallecimiento, salvo prueba en contrario. A2: si se trata de bienes y derechos adicionables por haberlos adquirido en usufructo y a título oneroso el causante, y en nuda propiedad un heredero, legatario, pariente dentro del tercer grado o cónyuge de cualquiera de ellos o del causante, en los tres años anteriores al fallecimiento. A3: si se trata de bienes y derechos adicionables por haber sido transmitidos por el causante a título oneroso durante los cuatro años anteriores a su fallecimiento, reservándose éste el usufructo u otro derecho vitalicio, salvo cuando se trate de un contrato de renta vitalicia celebrado con la entidad dedicada legalmente a este género de operaciones.
Exclusión de las adiciones: no se practicarán las adiciones cuando lo satisfecho por el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados sea superior a lo que correspondería pagar por el Impuesto sobre Sucesiones y Donaciones. A los bienes adicionables a la porción hereditaria individual les puede corresponder cualquiera de las claves de adición.