La domiciliación bancaria, también conocida como adeudo directo SEPA (Single Euro Payments Area), es una herramienta financiera fundamental que simplifica la gestión de pagos recurrentes tanto para particulares como para empresas. Autoriza a tu banco a realizar pagos automáticos y periódicos a otra entidad por servicios, suministros o productos, eliminando la necesidad de pagos manuales constantes. Este método se ha unificado en la Zona SEPA, abarcando más de treinta países y garantizando las mismas condiciones para todos los usuarios.
¿Qué es la domiciliación bancaria?
Una orden de domiciliación bancaria es un documento con el que autorizas a tu banco a realizar pagos automáticos y periódicos a otra entidad, en concepto de servicios, suministros o productos. Estas domiciliaciones se cobran el mismo día de cada mes, como si fuera una especie de cuota. En función del servicio domiciliado, este cobro puede ser de distinto importe (sobre todo en el caso de servicios como la electricidad, el agua o la telefonía, por poner solo algunos ejemplos).
Un mandato de domiciliación bancaria también recibe el nombre de Mandato SEPA, conocido así porque es válido en toda la Zona SEPA, que reúne más de una treinta de países. La domiciliación bancaria o adeudo por domiciliación es una orden que damos al banco para agilizar los cobros o pagos recurrentes. Este mandato es el documento a través del cual el deudor (pagador) autoriza y consiente para que el banco deudor cumpla con las órdenes de pago, así como para que el acreedor inicie los cobros en la cuenta que ha sido indicada.
El SEPA (Single Euro Payments Area) es una iniciativa que tuvo comienzo en el 2004 entre los Estados Miembros de la Unión Europea, que luego ha ido evolucionando e incorporándose a países limítrofes. Se trata de la continuación de los pasos tomados para la integración económica de Europa, ya que busca simplificar los pagos transfronterizos. El SEPA indica que tanto los ciudadanos como las empresas de la Unión Europea pueden realizar y recibir pagos en iguales condiciones, con los mismos derechos y obligaciones, sin importar dónde se encuentren. Busca principalmente automatizar los pagos recurrentes, como es el caso del pago de servicios y de alquileres.
Ventajas y desventajas de la domiciliación bancaria
La domiciliación bancaria ofrece una serie de beneficios significativos, pero también conlleva algunas limitaciones que es importante conocer.
Ventajas
- Es un método de pago ágil, cómodo y sencillo, principalmente porque no requiere muchos datos para activarse.
- Te permite controlar un historial de gastos mediante los extractos bancarios de la domiciliación.
- Las domiciliaciones se pueden revocar y puedes recuperar un adeudo con el que no estás conforme hasta ocho semanas después de que este se produzca.
- Te ahorra tiempo porque no tendrás que ocuparte de más pagos manuales.
- No tendrás que estar pendiente de hasta qué día tienes para abonar el servicio, ya que se hace de manera automática.
- Gracias al punto anterior, evitarás las penalizaciones por impago.
- Una domiciliación bancaria no tiene ninguna comisión y es totalmente manejable por el cliente.
Desventajas
- No podrás elegir el día que se paga el servicio o la cuota, lo que puede incurrir en que el dinero se gaste cuando en realidad lo necesitas para otra cosa.
- En caso de no haber dinero disponible en la cuenta, la domiciliación no se podrá producir, así que tendrás que abonar de forma manual el servicio.
- Si ocurre lo anterior y no se puede cobrar el servicio, podrían suspenderte el suministro.
- Como la domiciliación es automática, solo te darás cuenta del importe que pagaste cuando ya se produjo el cobro, lo que significa que en caso de anomalías, tendrás que iniciar un proceso de reclamación.
Cómo se rellena una orden de domiciliación bancaria
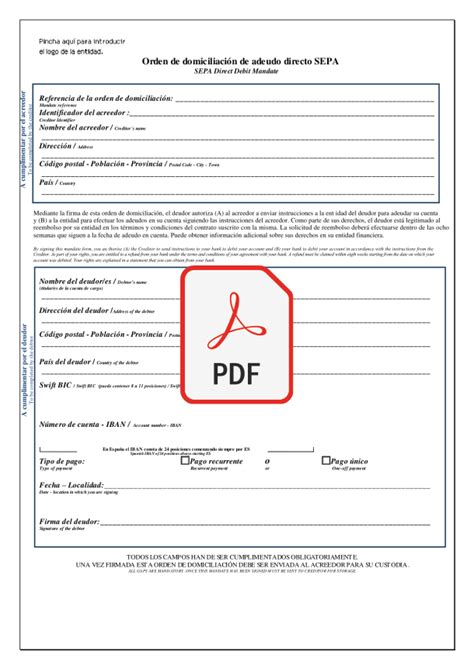
Para realizar una orden de domiciliación bancaria y que esta sea válida, debe cumplir esta serie de requisitos, asegurando que todos los datos estén completos y correctos.
El Mandato de Domiciliación Bancaria es un proceso sencillo de cuatro pasos.
- Aclarar en el encabezado que es una orden de domiciliación de adeudo directo SEPA.
- Referencia de la orden de domiciliación (número único que combina 35 caracteres).
- Datos del acreedor: número identificador, nombre, dirección.
- Datos del deudor: nombre, dirección, IBAN.
- Tipo de pago: recurrente o único.
- Fecha, lugar y firma.
Con todos esos datos ya podrías realizar una domiciliación bancaria.
En este paso, debes introducir la información solicitada en el Mandato de Domiciliación Bancaria. Una de las decisiones más críticas que tendrás que tomar es si usar el esquema SEPA CORE o el SEPA B2B (Business-to-Business).
El primer actor en salir a escena es el deudor, es decir, tu cliente. Su papel es dar el pistoletazo de salida al firmar el mandato, que no es otra cosa que la autorización para que le cobres en su cuenta. A continuación, entras tú: el acreedor. Tu misión como empresa es iniciar el cobro. Cada actor tiene un papel definido: el deudor autoriza, el acreedor cobra y los bancos ejecutan. Por último, tenemos a las entidades bancarias, tanto la de tu cliente como la tuya. Actúan como el árbitro del partido, asegurándose de que el dinero se mueve de una cuenta a otra siguiendo las reglas del juego SEPA.
Para todo esto, necesitas un Identificador de Acreedor SEPA único.
Datos obligatorios en el Mandato SEPA
Para que todo el sistema funcione, cada mandato necesita tener bien claros los datos de las partes implicadas:
- Referencia Única del Mandato (RUM): Este es el “DNI” de cada autorización de cobro. Es un código de hasta 35 caracteres que creas tú mismo y que debe ser exclusivo para cada cliente y acuerdo.
- Identificador del acreedor: Tu identificador fiscal dentro del sistema SEPA.
- Datos completos del deudor: No vale solo con el nombre de pila.
- La cuenta bancaria del deudor: Aquí lo fundamental es el IBAN. Un solo dígito erróneo es motivo de devolución automática por parte del banco.
Además de saber quién paga a quién, el mandato debe dejar por escrito las condiciones del acuerdo:
- Tipo de pago: Es crucial especificar si el cobro será recurrente (como una suscripción mensual) o un pago único.
- Lugar y fecha de la firma: El documento debe registrar dónde y, sobre todo, cuándo se firmó.
- La firma del deudor: Este es el broche de oro. Sin la firma del titular de la cuenta -ya sea a mano en un papel o con una firma electrónica válida-, el mandato no tiene ninguna validez legal.
Esquemas de domiciliación bancaria: CORE y B2B
Existen dos esquemas principales para las domiciliaciones bancarias SEPA, cada uno con sus propias características y ventajas:
Esquema CORE
El esquema CORE es como una red de pesca universal. Es increíblemente versátil y te sirve para cobrar a cualquier cliente, ya sean particulares (B2C) o empresas (B2B). Este esquema te permite cobrar a cualquier tipo de cliente (particular, autónomo o empresa). Los plazos de devolución de los recibos por este esquema son más largos.
- Devolución sin preguntas: Tu cliente tiene 8 semanas desde la fecha del cargo para devolver el recibo. Esta protección está pensada, sobre todo, para el consumidor final.
Esquema B2B (Business-to-Business)
El esquema SEPA B2B es más bien una caja fuerte. Con un mandato B2B, la incertidumbre en los cobros entre negocios desaparece. Una vez que el banco del deudor valida la orden, el pago es definitivo e irrevocable. Antes de tramitar el primer cobro B2B, el banco de tu cliente tiene la obligación de verificar con él que el mandato es correcto. En cuanto dan su visto bueno, el derecho a devolución se esfuma. Mediante este esquema, solo puedes cobrar a profesionales (autónomos o empresas). Su aceptación es menor, ya que no cabe la posibilidad de devolver un recibo B2B, previamente aceptado.
Diferencias clave entre esquemas CORE y B2B
Para que lo veas más claro, aquí tienes una tabla que resume las diferencias clave entre ambos esquemas:
| Característica | Esquema CORE | Esquema B2B |
|---|---|---|
| Tipo de Cliente | Particulares, autónomos, empresas | Solo autónomos y empresas |
| Plazo de devolución (autorizado) | 8 semanas | No hay derecho a devolución una vez validado |
| Aceptación por bancos | Obligatorio | Opcional |
| Complejidad para el cliente | Menor | Mayor (validación previa del banco) |
| Flexibilidad | Máxima | Menor |
Proceso de domiciliación bancaria
Una vez que tu cliente firma la orden de domiciliación de adeudo directo SEPA, no basta con archivar el papel. Hay un proceso que seguir para asegurar que los cobros se realicen correctamente.
Custodia del mandato
Lo primero, y absolutamente crucial, es la custodia del mandato. Tienes que guardarlo en un lugar seguro, ya sea en formato físico o digital. Debes guardar el mandato original mientras este vigente y durante un mínimo de 13 meses después del último cobro. Este plazo coincide con el periodo máximo que tiene un cliente para reclamar un cargo alegando que no lo autorizó. Este plazo es esencial para la defensa del acreedor en caso de reclamaciones por parte del deudor.
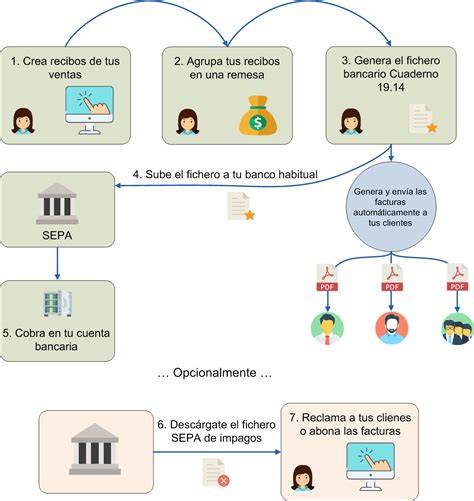
Creación de la remesa bancaria
Con el mandato ya a buen recaudo, el siguiente paso es juntar las facturas pendientes de uno o varios clientes en lo que llamamos una remesa bancaria. Ese idioma universal es el formato SEPA XML. Imagínalo como un formulario digital extremadamente riguroso donde cada dato (el IBAN del deudor, el importe, la fecha del cobro, la referencia del mandato) tiene una casilla específica. Un simple espacio de más o un carácter incorrecto puede invalidar una remesa entera y retrasar tus cobros.
Envío a la banca online
Con tu fichero XML ya validado y listo, solo queda el último tramo: subirlo a tu banca online. Pero ¡ojo con los plazos! Saltarse estas fechas límite no es una opción. Si lo haces, el banco simplemente no procesará el cobro en el día previsto, lo que puede descuadrar por completo tu previsión de tesorería.
Para cobros bajo el esquema CORE (tanto recurrentes como únicos) debes enviar el fichero al banco al menos 2 días hábiles bancarios antes de la fecha de adeudo. Para cobros bajo el esquema B2B (entre empresas), el plazo mínimo es de 1 día hábil bancario.
Principales cargos que puedes domiciliar
La domiciliación bancaria se utiliza para una amplia variedad de pagos recurrentes, facilitando la gestión financiera tanto para particulares como para empresas. Algunos de los usos más comunes incluyen:
- Pago de impuestos: Cuando presentas la Renta o tienes que pagar algún otro impuesto, el pago de los mismos se puede realizar a través de domiciliación bancaria (es lo más común y lo más cómodo, de hecho). La Agencia Tributaria ofrece la posibilidad de domiciliar el pago de tus impuestos, para que tú no tengas que preocuparte por emitir el pago. Puedes domiciliar el pago de los impuestos el mismo mes que debes presentar los modelos tributarios, siempre y cuando especifiques que quieres hacer la domiciliación bancaria antes del día 15 del mes.
- Pago de autónomos: Los autónomos son todos unos expertos en lo que se refiere a domiciliación bancaria, ya que pueden domiciliar el pago de todos los modelos, las devoluciones e, incluso, la cuota mensual de autónomos.
- Pagos de servicios recurrentes: La mayoría de las personas usan la domiciliación bancaria para pagar servicios recurrentes como:
- Alquiler
- Suministros (agua, electricidad, gas)
- Suscripciones (revistas, plataformas de streaming)
- Telefonía e internet
- Cuotas de gimnasio o asociaciones
- Seguros
Cómo cancelar o modificar una domiciliación bancaria
Es importante saber cómo gestionar las domiciliaciones bancarias, ya sea para cancelarlas o para cambiar los datos asociados a ellas.
Cancelar una domiciliación bancaria
Aparte de cancelar el servicio al que estés suscrito y por el que te estén cobrando, lo aconsejable es que canceles la domiciliación para que no sigan entrando recibos de la tercera empresa en cuestión. Para hacerlo solo tienes que ponerte en contacto con tu banco y notificarle que bloquee los recibos futuros. Este trámite, en general, se puede realizar online, aunque puede que en ciertos casos te soliciten un documento firmado. En el momento en el que se deja de percibir un servicio, debemos anular el adeudo por domiciliación, para que no nos llegue el recibo a nuestra cuenta.
Cambiar una domiciliación bancaria
En caso de que lo que quieras sea cambiar la cuenta de domiciliación, te tendrás que comunicar con la empresa del servicio y cambiar los datos bancarios para que se realicen los cobros en el nuevo IBAN. Si un cliente te notifica un cambio de cuenta, es muy importante que no modifiques el mandato existente por tu cuenta. El procedimiento correcto es claro: el cliente debe facilitarte su nuevo IBAN para que generes una nueva orden de domiciliación de adeudo directo SEPA. Este nuevo documento necesita su firma para autorizar los cobros en la nueva cuenta. El mandato anterior queda automáticamente invalidado.
Devolución de recibos
La normativa contempla dos plazos diferentes en función de si la domiciliación estaba previamente autorizada o no:
- Cargo previamente autorizado: hasta 8 semanas.
- Cargo que no estaba autorizado: hasta 13 meses.
En ambos casos debes ponerte en contacto con la entidad bancaria en la que tienes la cuenta para realizar el trámite de devolución.
Cómo QUITAR Pagos Domiciliados En BBVA
Posibles consecuencias de devolver un recibo domiciliado
Cancelar una domiciliación tiene unas consecuencias asociadas que deberías conocer:
- Si recibes un recibo sin justificación, este puede volver con recargo (en el caso de un préstamo, por ejemplo).
- Si no especificas el motivo de devolución, puede que la empresa que te suministra el servicio piense que lo anulas por completo, lo que supondría que te quedases sin él.
- En el caso de algunos recibos, como es el caso de aquellos relacionados a la Agencia Tributaria o la Seguridad Social, esta devolución puede conllevar recargos y hasta pérdida de subvenciones.
Una vez que pides la devolución de una domiciliación, tu banco dispone de 10 días hábiles para llevarla a cabo o para denegarla, en base a la información y motivos que alegues. En este último escenario, tendrías que recurrir a otras vías.
Diferencias entre transferencia y domiciliación bancaria
Aunque ambos son métodos de pago, las transferencias y las domiciliaciones bancarias tienen diferencias fundamentales en su funcionamiento y propósito:
- Periodicidad: mientras que una transferencia es un envío de dinero puntual, una domiciliación bancaria es un pago periódico.
- Efecto: una transferencia se efectúa cuando el dinero ha entrado en la entidad bancaria destinataria. Una domiciliación bancaria se completa en la fecha en la que se realiza el cargo en la cuenta de destino.
- Titularidad: en una transferencia, es el titular el que toma la iniciativa para enviar dinero de su cuenta bancaria a otra. En una domiciliación bancaria, el titular autoriza a terceros a efectuar cargos en su cuenta.
Errores comunes en la gestión de domiciliaciones y cómo evitarlos
Gestionar una orden de domiciliación de adeudo directo SEPA puede ser un camino lleno de baches si no se tiene cuidado. Seamos sinceros: los errores pasan. Un dato que se teclea mal, un fichero que no tiene el formato correcto o un simple descuido en los plazos… y ese cobro que dabas por seguro se convierte en un problema. La clave está en anticiparse, en actuar antes de que el error llegue al banco.
Errores en el Mandato SEPA
El error más habitual, y casi el más tonto, nace en el origen de todo: el propio mandato. Un documento con datos erróneos, incompleto o que no se almacena de forma segura puede invalidar todo el proceso y provocar devoluciones. La solución: Usar una herramienta que valide los datos automáticamente.
Errores en el fichero XML SEPA
Otro punto crítico es la creación del fichero XML SEPA. Este archivo es, básicamente, el idioma que hablan los bancos, y su estructura es increíblemente estricta. Un fichero XML mal formado es como mandar una carta con la dirección borrosa. El cartero (el banco) no sabrá qué hacer con ella y te la devolverá. Igual de grave es utilizar una Referencia Única del Mandato (RUM) que ya has usado antes. Es un error que invalida los cobros al instante.
Consejos para evitar errores
- Utiliza plantillas estandarizadas o generadores automáticos: Rellenar todos estos campos a mano, uno por uno, es una invitación al desastre. Un pequeño error humano puede echar por tierra todo el proceso.
- Valida los datos: Herramientas como ConversorSEPA funcionan como un primer filtro de calidad, ya que incorporan un motor de validación de IBAN y te ayudan a asegurar que cada dato está en su sitio exacto dentro del fichero XML.
- Respeta los plazos de envío: Es crucial cumplir con los plazos establecidos por los bancos para el envío de las remesas, de lo contrario los cobros podrían no procesarse a tiempo.
- Almacena los mandatos de forma segura: Guarda el mandato original (físico o digital) mientras esté vigente y durante al menos 13 meses después del último cobro.
tags: #como #rellenar #domiciliacion #bancaria