Si tienes acciones, es importante que sepas cómo hacer la declaración de la renta correctamente. La tributación de las ganancias y pérdidas de acciones es un tema complejo y puede resultar confuso para los inversores. Aquí te explicaremos paso a paso cómo hacer la declaración de la renta si tienes acciones en bolsa.
Con la llegada del período para realizar la Declaración de la Renta en la Agencia Tributaria, surgen determinadas dudas acerca de qué se puede y debe incluir. Un claro ejemplo de desconocimiento surge a la hora de declarar las ventas de acciones o sus dividendos de las distintas inversiones realizadas.
Procedimiento para hacer la declaración de la renta si tienes acciones en bolsa
Lo primero que hay que saber es que la forma de hacer la declaración de la renta si tienes acciones es en el apartado de Ganancias y Pérdidas Patrimoniales, donde se deben incluir las operaciones realizadas. La declaración de la renta por acciones se hace en “Ganancias y pérdidas patrimoniales procedentes de transmisiones de acciones negociadas”.
Hay tres cosas básicas que hay que tener en cuenta:
- Identificar las operaciones realizadas con acciones.
- Calcular las ganancias y pérdidas que se han obtenido.
- Incluirlas en la declaración de la renta.
El procedimiento para hacer la declaración de la renta si tienes acciones en bolsa se puede realizar de varias formas.
Por el programa Renta Web de Hacienda
Lo primero es ingresar al portal web de la Agencia Tributaria y seleccionar el programa Renta Web de Hacienda. Después, debes presionar el icono de la casilla 0328 donde solicitan los datos correspondientes a la venta de acciones.
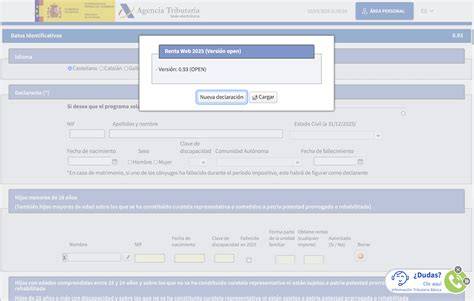
A continuación, debes colocar los datos de cada operación por empresa. En el recuadro de la entidad emisora debes colocar el nombre de la empresa de la que se han vendido las acciones. Después, tienes que colocar el valor de compra y venta. También debes indicar si se aplica alguna de las condiciones que establece la declaración de la renta. Lo siguiente es presionar aceptar, esto hará que la información se traslade directamente a tu declaración.
Este procedimiento se debe hacer con cada una de las operaciones que se hayan realizado. Cuando la operación ha sido realizada en una moneda diferente al euro, debes hacer el cambio de divisa. Para ello, debe tomarse como referencia el valor que tenía la moneda el día en que se realizó la operación.
¿Qué hacer cuando las operaciones son muchas?
Cuando las operaciones realizadas son muchas, el mismo programa Renta Web de Hacienda establece sus límites, solo permite un máximo de 48 operaciones. Para estos casos, deben agruparse todas las ventas de acciones en la renta y se ponen como una sola operación.
Lo mejor cuando se presentan estos casos es conservar las constancias de cada operación. Esto evitaría problemas si se presenta una inspección fiscal.
👉 Declara el BENEFICIO de ACCIONES en RENTA 2026 💸 Guía Completa casilla a casilla
Por el Servicio de Cartera de Valores de la Agencia Estatal de Administración Tributaria (AEAT)
La venta de las acciones se puede poner por el Servicio de Cartera de Valores de la AEAT. Este es un servicio de ayuda donde se pueden incluir las operaciones una por una, lo cual se puede hacer utilizando el Número de Información Fiscal (NIF) perteneciente a la empresa donde se ha invertido. También se puede utilizar el código ISIN.
Después de realizar este proceso, la información se traslada de forma directa a tu declaración de la renta. Este sistema, cuando existe algún error en las operaciones introducidas, alerta que algo no cuadra. Este sistema permite trasladar los datos que las gestoras y entidades proporcionan a Hacienda de forma automática. Estos datos son los que se hacen a través de las declaraciones Informativas 189 y 198.
La aplicación de Cartera de Valores permite el traslado automático de los datos de la cartera a Renta WEB. Estos datos se obtienen automáticamente a través de las declaraciones Informativas 189 y 198 desde 2018, añadiendo todas aquellas modificaciones que el usuario haya realizado a lo largo de estos años.
Para dar de alta un valor, pulsa el botón "Nuevo valor" y facilita el NIF o ISIN del valor y una descripción. Puedes editar la información o borrar el valor. Además, se mostrarán las agrupaciones que tiene ese valor y desde el botón "Nueva agrupación" podrás añadir las agrupaciones correspondientes, facilitando una descripción y el porcentaje de titularidad.
Para dar de alta una operación, pulsa el botón "Nueva operación" y cumplimenta el tipo de operación, fecha de la operación, clave de mercado, clave de origen, número de títulos, importe, etc. según corresponda. Para modificar una operación, pulsa el botón "Ampliar información" y pulsa "Editar". Modifica los datos necesarios y pulsa "Guardar".
En la parte derecha, puedes seleccionar distintos filtros para localizar determinados valores. Una vez finalizada la introducción y revisión de datos en la cartera, desde el botón "Resultados" puedes comprobar los valores de adquisición y de transmisión calculados para los diferentes ejercicios. Puedes comprobar en el apartado F2 de la declaración que los datos se han trasladado correctamente. Podrás actualizar el resultado desde Cartera de Valores y dispondrás de un enlace a dicha aplicación.
La aplicación de Cartera de Valores muestra el estado de las operaciones de la siguiente manera:
- Operación correcta (Círculo verde con marca de verificación): Si todas las operaciones de una agrupación son correctas, la agrupación también será consistente.
- Operación a revisar (Círculo amarillo con signo de advertencia): La operación es inconsistente, pero no hay transmisiones.
- Operación errónea (Círculo rojo con signo exclamación): Hay inconsistencias y además hay transmisión. Accediendo al detalle de la operación desde "Ampliar información", podrás comprobar cuál es el error detectado.
¿Qué son las ganancias patrimoniales?
Las ganancias patrimoniales son los beneficios que se han obtenido de la compraventa de acciones por parte de particulares. Estas se pueden obtener por dividendos o por vender las acciones a un precio mayor al que se han comprado. El pago de impuestos por las acciones solo se hace cuando estas son vendidas, no si se tienen en cartera. La tributación solo se paga cuando se cierra la operación de venta de las acciones.
¿Cuándo hay ganancia patrimonial?
La ganancia patrimonial existe cuando se vende una acción a un precio mayor al que se compró. Cuando esto ocurre, las ganancias obtenidas están sujetas a una retención del Impuesto sobre la Renta de Personas Físicas (IRPF).
Tabla de Retenciones de IRPF por Ganancias Patrimoniales (Ejercicio 2025)
| Rango de Ganancias | Porcentaje de Retención |
|---|---|
| De 0 a 6.000 euros | 19% |
| De 6.000,01 a 50.000 euros | 21% |
| A partir de 50.000,01 euros | 23% |
Si los resultados de ventas de acciones fueron positivos, las plusvalías tributarán de igual forma que los dividendos (19%, 21%, 23%, 27%, y 30% en el ejercicio 2025).
¿Cuándo hay pérdida patrimonial?
La pérdida patrimonial se produce cuando el precio de venta de las acciones es menor al de compra. Cuando esto sucede, no hay que pagar impuestos porque no se ha obtenido ninguna ganancia. A pesar de esto, cuando se hace la declaración de la renta deben incluirse las pérdidas. Esto se debe a que la normativa fiscal permite obtener beneficios de las pérdidas y compensarlas con las ganancias, lo cual es posible con el rendimiento del capital inmobiliario y mobiliario. El contribuyente tiene para compensar las pérdidas un máximo de cuatro años.
Las pérdidas patrimoniales derivadas de las ventas podrían compensarse con las ganancias patrimoniales del ejercicio derivadas también de ventas. Si aún así el saldo fuese negativo podrían compensarse con el límite del 25% de los rendimientos del capital mobiliario (dividendos, intereses).
Gastos deducibles por la compraventa de acciones en el Impuesto sobre la Renta de Personas Físicas (IRPF)
Los gastos deducibles por la compraventa de acciones en la tributación son los que se originan por estas operaciones. Estos son los gastos obligatorios que las instituciones financieras o entidades de crédito establecen para este tipo de operaciones. Los gastos deducibles están conformados por las comisiones de compraventa y los corretajes que están reflejados en el contrato que se tienen con la entidad.
Cómo hacer la declaración de la renta por el cobro de dividendo de acciones
La declaración de la renta por ganancias obtenidas en forma de dividendos de acciones o por la venta, depende de cómo sean cobrados. Para estos casos se presentan las siguientes opciones:
- Cuando el dividendo se obtiene en dinero en metálico, pasa a formar parte de las ganancias de las rentas del ahorro. Estarán en el ejercicio fiscal en que se hayan obtenido los dividendos. Para introducir los ingresos por dividendos en la Declaración de la Renta hay que ir a la casilla 0029 del apartado ‘Rendimientos de Capital Mobiliario’. Se deben recuperar todos aquellos ingresos obtenidos de los mismos, para lo cual habrá que contactar con el bróker. Al mismo tiempo se deberá recopilar retenciones sufridas, así como cualquier comisión o cargo por la recepción de ingresos de dividendos.
- Los casos donde el dividendo se obtiene en forma de nuevas acciones, no contribuirán por los beneficios generados. Esto será así hasta que no se haga la venta de estas acciones.
- Cuando las acciones pertenecen a la bolsa extranjera la forma de declarar la renta sigue siendo la misma. Pero la tributación de los dividendos es diferente, para ello debe acudirse a los convenios de doble tributación, para evitar incurrir en ello.
Quienes cuenten con un bróker español tan solo tendrán que verificar los datos; quienes cuenten con uno extranjero, habrán de introducir manualmente los siguientes conceptos: Ingresos íntegros, retenciones, y gastos de administración y depósito.
La reclamación económico-administrativa
La reclamación económico-administrativa es un procedimiento gratuito para impugnar decisiones de Hacienda cuando crees que se han equivocado. Tienes 1 mes desde la notificación para presentarla, no necesitas abogado y la resuelve un tribunal independiente. Debes explicar claramente tu caso, aportar pruebas y ser específico en lo que pides. Aunque debería resolverse en 1 año, suele tardar más. Si te deniegan la reclamación, puedes seguir reclamando por otras vías. Es tu derecho como contribuyente y puede ahorrarte mucho dinero.