El mercado mundial de la carne de cordero es un sector dinámico y en constante evolución, influenciado por una compleja interacción de factores económicos, culturales, geopolíticos y medioambientales. A pesar de las fluctuaciones regionales y las caídas en ciertos mercados, las proyecciones globales apuntan a un crecimiento sostenido, impulsado principalmente por el aumento de la demanda en Asia y el Medio Oriente.
Panorama general del mercado global de cordero
El mercado mundial de cordero se valoró en 14,15 mil millones de dólares en 2024 y se prevé que alcance los 14,38 mil millones de dólares en 2025, expandiéndose aún más a 16,58 mil millones de dólares en 2034, registrando una tasa compuesta anual del 1,6% durante el período previsto (2025-2034). Se estima que el tamaño del mercado mundial de cordero tendrá un valor de 662.872,14 millones de dólares en 2024, con un crecimiento proyectado a 849.891,65 millones de dólares para 2033 con una tasa compuesta anual del 2,8%.
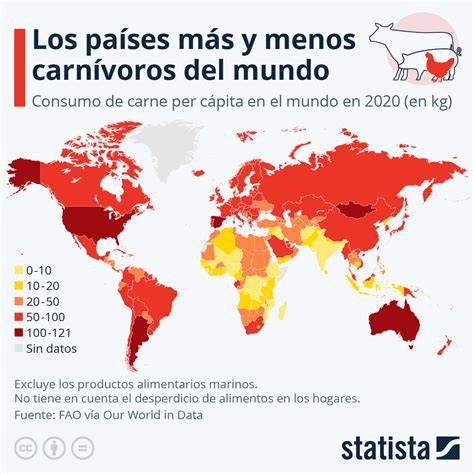
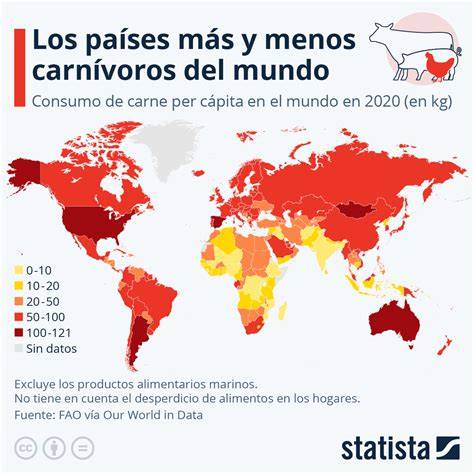
El mercado ha sido testigo de un crecimiento significativo, con más de 6,4 millones de toneladas métricas de carne de cordero consumidas en todo el mundo en 2024. Asia-Pacífico domina el consumo con más de 4,1 millones de toneladas métricas, lo que representa casi el 64% de la demanda mundial total. La carne de oveja y de cabra son fuentes clave de proteínas en numerosas culturas, lo que impulsa una expansión continua del mercado.
Principales impulsores del mercado
- Aumento de la demanda urbana de carnes rojas ricas en proteínas: La urbanización mundial, actualmente del 57%, está provocando un mayor consumo de alimentos ricos en proteínas, incluido el cordero. En las ciudades metropolitanas de Asia y Medio Oriente, el consumo promedio de cordero aumentó de 0,9 kg a 1,7 kg por persona anualmente entre 2019 y 2024.
- Ampliación de mercados de exportación y certificación Halal: El mercado de carne de cordero está experimentando un crecimiento exponencial en las oportunidades de exportación, particularmente en los países del CCG. Los Emiratos Árabes Unidos importaron 112.000 toneladas métricas de carne de cordero con certificación Halal en 2024, un aumento del 17% con respecto al año anterior.
- Cambios en las preferencias dietéticas: El consumo mundial de carne de cordero per cápita aumentó un 6,3% en comparación con los niveles de 2021. Asia-Pacífico, particularmente China e India, muestran un crecimiento sólido, con un consumo de carne de cabra que alcanza 1,6 millones de toneladas métricas solo en China.
Desafíos del mercado
- Fluctuaciones en los costos de los piensos y brotes de enfermedades: Los gastos en piensos, que representan más del 60% de los costes de producción, aumentaron un 11,2% en 2023 debido a la inflación de los precios de los cereales. Esto ha impactado directamente la rentabilidad del ganado, especialmente en las economías en desarrollo. En 2024, los brotes de peste de los pequeños rumiantes (PPR) afectaron a más de 2,6 millones de cabras y ovejas en África Oriental, perturbando tanto la producción como las exportaciones.
- Altos gastos de logística y almacenamiento en frío: Mantener una infraestructura sólida de la cadena de frío es un desafío importante. Los costos mundiales de los contenedores de envío de carne congelada aumentaron un 21% en 2023. En África, menos del 28% de los mercados de carne tienen acceso a almacenamiento en frío continuo, lo que provoca hasta un 19% de pérdidas poscosecha.
- Degradación de la tierra y pastoreo excesivo: La degradación de la tierra y los problemas de pastoreo excesivo afectan aproximadamente al 35% de las regiones mundiales de cría de ovejas, lo que limita directamente el crecimiento de la oferta de carne de cordero. La disponibilidad de piensos ha disminuido un 22% en las zonas áridas, mientras que la escasez de agua afecta a casi el 31% de las comunidades de pastores.
Consumo y producción regional
A nivel mundial, el mercado de carne de cordero muestra una fuerte variación regional en los patrones de consumo y producción.
Asia-Pacífico
Asia-Pacífico sigue siendo el mercado más grande, y China, India y Pakistán contribuyen con el 67% del consumo mundial de carne de cordero. Solo China sacrificó más de 300 millones de ovejas y cabras en 2023. El mercado interno de carne de cordero de la India superó los 2 millones de toneladas métricas en 2024. La urbanización y la demanda impulsada por los festivales en el sudeste asiático provocaron un aumento del 21% en las importaciones. Australia exportó 579.000 toneladas métricas de cordero a la región en 2024. Asia-Pacífico tenía la mayor participación en el mercado mundial de carne de cordero, valorada en 6,33 mil millones de dólares en 2025, lo que representa el 44% del mercado total.
Medio Oriente y África
La región de Medio Oriente y África consumió más de 950.000 toneladas métricas de cordero en 2024. Arabia Saudita y los Emiratos Árabes Unidos son importadores clave, y obtienen más del 60% de su cordero de Australia, India y Sudán. La producción interna africana alcanzó los 3,2 millones de toneladas métricas, principalmente de Nigeria, Etiopía y Sudán. Medio Oriente y África representaron 4.020 millones de dólares en 2025, lo que representa el 28% del mercado mundial total de carne de cordero.
La larga sequía ahoga a los ganaderos de Sudáfrica
Europa
La Unión Europea cuenta con más de 70 millones de cabezas de ganado ovino y caprino (85% de ovejas y 15% de cabras) que suelen criarse en regiones económicamente vulnerables, como las zonas montañosas. En 2024, Europa consumió 640.000 toneladas métricas de cordero. El Reino Unido, Francia y Grecia son los principales consumidores, y el Reino Unido importa 204.000 toneladas métricas al año. La demanda de carne de cordero orgánica y alimentada con pasto creció un 14% interanual. Las exportaciones de carne de oveja de Irlanda ascendieron a 72.000 toneladas métricas en 2024. Europa representó 2.450 millones de dólares en 2025, lo que representa el 17% del mercado mundial total de carne de cordero.
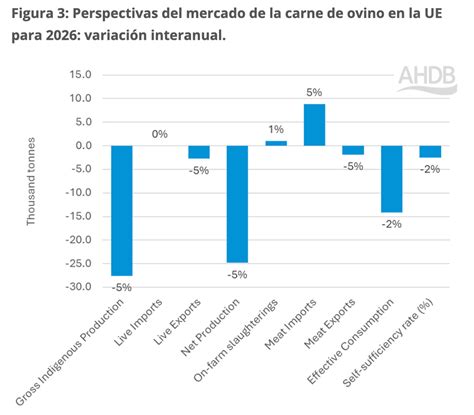
En el primer cuatrimestre de 2025, la producción de carne de ovino en Europa ha caído más de un 13 % en comparación con el mismo periodo del año anterior. Sin embargo, destaca la recuperación observada en algunos países como España e Italia, donde la producción muestra señales claras de reactivación. La Comisión Europea prevé que el número total de animales sacrificados en 2025 sea un 7,5 % inferior al registrado el año anterior en el conjunto de la Unión.
América del Norte
En América del Norte, el consumo de carne de cordero alcanzó las 142.000 toneladas métricas en 2024. Estados Unidos produjo 63.000 toneladas métricas e importó otras 79.000 toneladas métricas principalmente de Nueva Zelanda y Australia. El consumo per cápita sigue siendo de 0,4 kg, pero está creciendo en las comunidades étnicas y de inmigrantes. Las ventas de carne con certificación Halal aumentaron un 23% entre 2022 y 2024. América del Norte tenía un tamaño de mercado de 1,58 mil millones de dólares en 2025, lo que representa el 11% del mercado total de carne de cordero.
Factores que influyen en los precios y el consumo
El incremento del precio de la carne de cordero se debe a una combinación de factores, entre ellos la mayor demanda y menor producción, marcada fundamentalmente por el ciclo reproductivo de las ovejas. La formación de los precios es mucho más compleja de lo que parece a simple vista.
Costos de producción
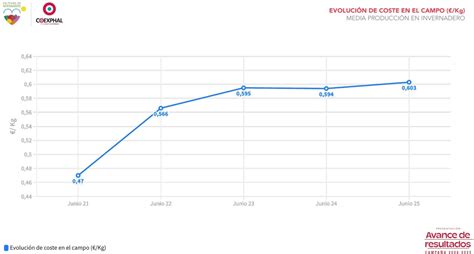
Si nos detenemos en los costes que afectan al proceso de producción, hay que contemplar, entre otros conceptos, la alimentación del ganado, la mano de obra, los gastos veterinarios, la electricidad y combustibles, así como las amortizaciones. Según un estudio realizado en el año 2024 por el Observatorio de Precios de la Junta de Andalucía, el coste medio de producción por oveja era de 101,48 €. De ese monto, las principales partidas corresponden a mano de obra y alimentación. Entretanto, el coste por cordero se establece en 4,79 €/kg -peso vivo-. En 2021 esos mismos costes eran de 87,97 € por oveja y 4,15 por cordero. Los costos variables son los que acumulan la mayor subida, concretamente un 16,9% entre 2001 y 2024.
Contexto geopolítico y climático
La alimentación del ganado está influenciada tanto por el contexto geopolítico como por la climatología. El precio del pienso es uno de los costes que está sujeto a mayor fluctuación, principalmente por dos factores: el contexto geopolítico (con la guerra de Ucrania y los aranceles estadounidenses a la cabeza) y la climatología (fundamentalmente por los episodios de sequía en Sudamérica). El resultado es que en 2024 el precio medio del pienso para cebo de corderos fue de 290,42 € que, si bien se ha estabilizado respecto a los tres años anteriores, representa un 6,23% más que en 2020 y casi un 23% más que en 2016.
Por su parte, el precio de la energía se incrementó solo en 2022 cerca de un 60%. A ello se suman los cambios legislativos, en la PAC y las crisis sanitarias, con la lengua azul a la cabeza, cuya presencia -a fecha de septiembre de 2025- se había extendido de forma significativa en nuestro país.
Inflación y hábitos de consumo
El impacto de estos factores en el bolsillo de los consumidores puede verse a través de la inflación del precio de los alimentos en España, que en octubre de 2025 se situó en el 2,4% anual, muy por encima de la media histórica. En el caso concreto de la carne de ovino y caprino, el IPC fue del 2,5%.
Para Tomás Rodríguez, director de Interovic, “los hábitos de consumo han cambiado, y el consumidor actual busca productos más sencillos y fáciles de cocinar, con percepción de ser más asequibles. Motivo principal por el que la carne de lechal, cordero y cabrito ha perdido presencia en la bolsa de la compra de los hogares”.
La larga sequía ahoga a los ganaderos de Sudáfrica
Comercio internacional de carne de cordero
Australia y Nueva Zelanda siguen siendo los principales exportadores, y juntos enviaron más de 1,2 millones de toneladas métricas en 2023. La producción mundial de carne de cordero superó los 16 millones de toneladas métricas en 2024, proveniente principalmente de China, India y Sudán, y contribuyó con más del 42% del suministro total.
Importaciones Mundiales de Carne de Animales de la Especie Ovina (2019)
| Partida | Descripción | Valor Importaciones (US$ millones) | Variación 2019/2018 | Principal Comprador | % del mercado del principal comprador |
|---|---|---|---|---|---|
| 0204.41 | Demás carnes de animales de la especie ovina, congeladas en canales o medias canales | 261.3 | +1.9% | China | 45.7% |
| 0204.42 | Demás cortes (trozos) sin deshuesar de carne de animales de la especie ovina | 3,134.3 | +9.6% | China | 50.7% |
| 0204.43 | Carnes deshuesadas de ovinos, congeladas | 978.5 | -8.1% | Estados Unidos | 13.6% |
| 0204.50 | Carne de caprinos, fresca, refrigerada o congelada | 309.3 | -7.0% | Estados Unidos | N/D |
Balanza comercial española
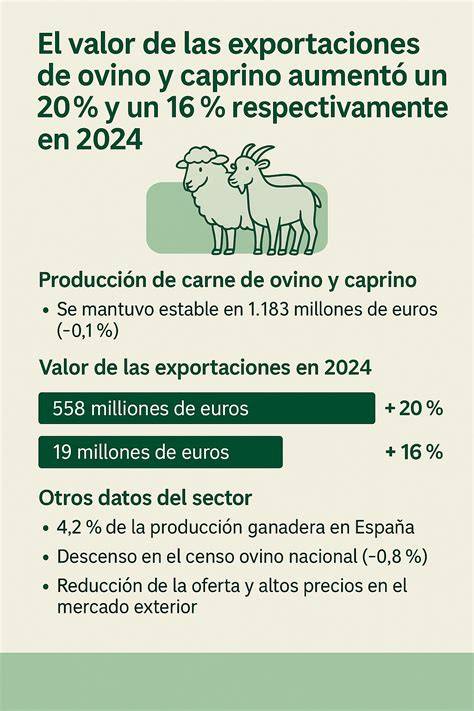
Según el MAPA, durante el año 2024 las importaciones de carne y despojos de ovino y caprino alcanzaron 10.967 toneladas (+ 56%); y las exportaciones 50.285 toneladas (+ 2%). El principal país de origen fue Italia (con un 26% de las importaciones), seguido por Francia (18%), y Grecia (16%). El destino de las exportaciones fueron principalmente los Estados Miembros de la UE, con Francia a la cabeza.
En el caso de animales vivos, en el año 2024 se registró un descenso del 44% en las importaciones y del 11% en las exportaciones. El principal destino de las exportaciones es Marruecos (51%), seguido de Jordania (10%). Ante la caída del consumo interno, la exportación de animales vivos, especialmente hacia países árabes, se ha convertido en una alternativa de negocio para los operadores nacionales.